بقلم أنطوان طعمه
دكتور في الحقوق
أستاذ محاضر لدى جامعة الحكمة
محامٍ بالاستئناف
"اعطوا ما لقيصر لقيصر وما للّه لله."
السيد المسيح، إنجيل مرقس.
« Il s’était absorbé dans la contemplation du sou, comme s’il eut rêvé qu’il tenait le dernier sou des vieux âges, un sou égaré, ayant survécu à l’antique société morte. Que de joies et que de larmes avaient usé l’humble métal ! Et il était tombé à la tristesse de l’éternel désir humain. »
Emile Zola, L’argent.
:مقدمة
ثمّة مفاهيم قانونية تقبع في غياهب النسيان لفترات مديدة لكي تعود بعد ردحٍ من الزمن لتحتلّ مسرح النقاش القانوني. ولعل فترات الاستقرار والرخاء الاقتصادي تلعب دوراً في نسيان بعض المفاهيم والمبادىء الأساسية التي تحكم الأنظمة النقدية والمالية في بلد معين اعتاد، بفعل ذلك الرخاء، على استسهال تخطي القوانين والقواعد الآمرة، لتعود تلك المفاهيم والمبادىء بعد فترة من الهدوء إلى إقلاق راحة القانونيين والاقتصاديين والمسؤولين والمعنيين وطرق أبواب سكينتهم في منتصف الليالي، مؤرقةً ذلك السلام الداخلي، موقظةً حمم البراكين الراكدة بهدوء في باطن الأرض على مدى عقود، لا بل أحياناً على مدى قرون من الزمن.
ولعل الأزمة المالية والاقتصادية والمصرفية التي عصفت بلبنان في السنوات الأخيرة ساهمت في ايقاظ ذلك المارد النائم وإخراجه من الفانوس العتيق. وإذا كان من سؤال حول هوية ذلك المارد، فهو مبدأ القيمة الإسمية للعملة الوطنية. اما عن وصفه بانه مارد الفانوس، فإن الدراسة الراهنة كفيلة بإظهار أسباب ذلك الوصف وكشف هوية حامل الفانوس.
قد يُخيّل للقارىء لوهلةٍ أولى أننا نسرد على مسامعه قصةً من قصص ألف ليلة وليلة، أو قصة ثوران بركان بومبايي، أو أن المقالة الحاضرة قد شردت عن طابعها القانوني، وخرجت عن أطرها القانونية والحقوقية، إلا اننا نطمئنه إلى أن استخدامنا لتلك الاستعارات لا يندرج إلا في إطار خدمة المشهد القانوني الذي يتوسطه موضوع المقالة ولتوضيح طبيعة ومآثر مبدأ إسمية قيمة العملة الوطنية، ولا سيما في فترة الأزمات والنوائب، كتلك التي شهدها لبنان مؤخراً ولمّا يزل.
والواقع أن مبدأ القيمة الإسمية للعملة كاد ان يكون منسياً على مدى عقود من الزمن تميزت بالاستقرار النقدي، إلى ان عاد وأطل برأسه من بوابة اختلال التوازن في الموجبات العقدية إثر هبوب عاصفة الأزمة المالية والاقتصادية والمصرفية التي أطاحت باموال الناس وأدت إلى انهيار سعر صرف العملة الوطنية، ما انعكس على قيمة الموجبات النقدية المعقودة قبل حدوث الأزمة.
إن مبدأ القيمة الإسمية للنقد أو ما يُعرف بالفرنسية بعبارة Nominalisme monétaire يعني بأن عملةً معينةً تُعرَّف من خلال اسمها، أي الدولار، اليورو، الدينار، الليرة، بمعزل عن قوتها الشرائية[1]، أي أنه بموجب هذا المبدأ فإنه يُنظر إلى العملة بوصفها فكرة تجريدية une abstraction[2]. إن الشكل الأكثر بداهةً لمبدأ القيمة الإسمية للنقد يكمن في الثبات القانوني للعملة في الزمان على الرغم من عدم استقرار قيمتها الفعلية من حيث الواقع[3]. من هنا المقولة الشهيرة للاقتصادي الألماني Georg Friedrich Knapp أن العملة هي مخلوق القانون[4].
وعليه، فإذا كان شخص مديناً بمبلغ مليون ليرة لبنانية، فيعود له إطفاء دينه من خلال تسديد ذلك المبلغ إلى دائنه بمعزل عما إذا كانت الليرة اللبنانية قد شهدت انخفاضاً أو ارتفاعا في قيمتها بتاريخ الايفاء. بمعنىً آخر، إن حصول تغيير في القوة الشرائية للعملة الوطنية لن يكون له أي أثر على قيمة الدين الذي يبقى ثابتاً. وقد جرى التعبير عن مبدأ إسمية قيمة النقد الوطني بالعبارة الشهيرة "فرنكا واحداً يساوي فرنكاً واحداً[5]. وعليه فإن الطابع الأكثر بداهةً لمبدأ إسمية النقد الوطني يتمثل في الثبات القانوني للعملة في الزمان على الرغم من عدم الاستقرار الذي يطاول قيمتها من حيث الواقع[6]. وقد ذهب البعض إلى أن عبارة numeralism قد تكون الأدق والأصح في التعبير عن ذلك المبدأ[7].
يتبين مما تقدّم أن سفينة مبدأ القيمة الإسمية للنقد nominalisme ترسو في ميناءٍ مقابل لذلك الذي يرسو على ضفافه مركب مبدأ القيمة الفعلية للنقد بتاريخ الايفاء Valorismeو الذي بمقتضاه لا يُنظر فقط إلى العملة بوصفها وحدة مجردة[8] بل يذهب إلى أن العملة هي تعبيرٌ عن قيمة التبادل الذي تمثله[9]. إن تطبيق أيّ من تينك النظريتيْن المذكورتيْن ينطوي على نتائج مختلفة جذرياً. ففي حالة تطبيق نظرية القيمة الإسمية للنقد، يعود للمدين أن يسدد إلى الدائن نفس عدد الوحدات النقدية التي استدانها منه، بمعزل عن مسألة تدني قيمتها بفعل التضخم او غيره من الأسباب، فيُبرىء ذمته من دينه[10]. أما في حال تطبيق نظرية القيمة الفعلية للعملة، فيتوجب على المدين المذكور أن يسدد إلى الدائن عدداً أكبر من الوحدات النقدية التي استدانها بحيث تكون القيمة المسددة معادلة للقيمة التي استدانها بتاريخ عقد القرض[11] فيكون مقدار العملة المسدد متمتعاً بقوة شرائية معادلة لتلك التي كان يتمتع بها مقدار العملة وقت نشوء الدين . وعليه، فإن نظرية القيمة الفعلية للعملة تقضي بإعادة تقييم قيمة الدين انطلاقاً من نسبة تدني قيمة العملة أو ارتفاعها بحيث تكون القيمة الواجب تسديدها هي تلك التي تعادل القيمة المستحقة فعلياً للدائن[12].
يتبدى مما تقدم أن تنفيذ الموجب النقدي من قبل المدين بحسب قيمته الإسمية، من خلال تسديد مبلغ من المال فقد قيمته الشرائية، سوف يلحق ضرراً أكيداً بمصالح الدائن. أما في الحالة المعاكسة، أي في حال ارتفاع قيمة العملة، وهي حالة نادرة على ما تدل عليه التجربة، فإن مبدأ الإسمية يكون لمصلحة الدائن الذي سوف يقبض وحدات نقدية ارتفعت قيمتها نسبةً إلى قيمتها السابقة بتاريخ انعقاد الدين[13]. ويُستنتَج انطلاقاً من الواقع العملي الذي يفيد بان قيمة العملات تتجه إلى الانخفاض أكثر منها إلى الارتفاع، نتيجةً مفادها أن مبدأ إسمية قيمة النقد يراعي عادةً مصلحة المدين على حساب الدائن ولا سيما عندما تنهار قيمة عملة الدفع[14].
عليه، واستناداً إلى مبدأ إسمية قيمة العملة، فقد جرى ايفاء دين معقود بالروبل الروسي القيصري الموازي للذهب بعملة الروبل الورقية التي كانت قد فقدت قيمتها بعد ان جرى سحب الروبل القيصري من التداول[15]. وفي مثال صارخ يتناول وعداً بالبيع معقودٌ في العام 1908 لقاء مبلغ 2450 فرنكاً ذهبياً وهو يتناول منزلاً ومدته تسري طيلة حياة الواعد، فقد جرى تنفيذ ذلك الوعد في العام 1965 لقاء مبلغ 2450 فرنكاً جديداً بعد أن كان قد سُحب الفرنك الذهبي من التداول[16]. بمعنى أوضح، إن يورو واحد في العام 2004 يعادل يورو واحد في العام 2024، وبالتالي، فإن مبدأ القيمة الإسمية للنقد يتيح للمدين تسديد دينه وإبراء ذمته على الرغم من أن القيمة التي يسددها أقل بكثير مما كانت عليه وقت إبرام العقد[17].
إلا أن مبدأ إسمية قيمة النقد، وعلى الرغم من الظلم الذي قد ينطوي عليه بحق الدائن، وجد في ثنايا التاريخ ما يبرر اعتناقه من قبل الغالبية العظمى من تشريعات دول الكرة الأرضية. فقد جرت العادة لدى بعض ملوك فرنسا، كمثل لويس السادس عشر، أن يقدموا على تغيير قيمة الوحدات النقدية المتداولة بين الناس، فيعلنون مثلاً أن الوحدة النقدية التي تساوي عشرة لم تعد تساوي سوى سبعة. من خلال تلك الطريقة، كان الملوك يخفضون قيمة دينهم تجاه رعاياهم، فضلاً عن تخفيض قيمة النقود التي يحوزها هؤلاء. إلا أنه بنتيجة الثورة الفرنسية، أُجبر الملك على أن تُنقش القيمة الإسمية على الوحدات النقدية بحيث لا يعود بالإمكان تغيير قيمتها بعد ان تكون قد سُكّت ووُضعت قيد التداول[18].
إن مبدأ الإسمية، الذي كُرس قانوناً نتيجة مسار تاريخي طويل، كان حاضراً حتى في الفترات التي طغى الطابع المعدني على العملات. فقد درج بعض الأباطرة الرومان على تخفيض وزن المعدن المكوّن لبعض العملات، كأن يُصار إلى تخفيض وزن الذهب في الدينار الذي وُضع قيد التداول أساساً بوزن ثمانية غرامات إلى ستة غرامات او حتى أقل. والغاية من التخفيض أن يقوم هؤلاء القياصرة بعملية اقتصاد للمعادن الثمينة بهدف تغذية خزينة الدولة، أو ربما جيوبهم الخاصة، كما مكّن ذلك خزينة الدولة من زيادة إنفاقها بهدف رفع عدد موظفيها وعديد جيوشها من دون ان يرتب عليها هذا الأمر زيادةً في إنتاج الذهب. وقد أدت تلك التدابير إلى اغتيال بعضاً من الأباطرة الرومان وكاد أن يؤدي ذلك إلى انهيار الامبراطورية[19]. وقد مشى على خُطى هؤلاء الأباطرة الملك الفرنسي فيليب السادس Le bel الذي أقدم عام 1295 على إعادة تقييم الذهب والفضة من خلال زيادة قيمتهما، لكي يُصار إلى تخفيض وزن الذهب في الليرات الذهبية المتداولة بين الناس والمسكوكة من قبل الدولة، مما يمكّن الملك، صاحب الحق الحصري في سك العملات ووضعها قيد التداول على أراضي المملكة دون غيره من الولاة والبارونات[20]، من سك عدد أكبر من القطع الذهبية التي احتفظت بالقوة الشرائية عينها على الرغم من تخفيض وزن الذهب المكوّن لها[21]. هذا وقد استنكر نيقولا اوريسم Nicolas Oresme في القرن الرابع عشر تلك الممارسات الأميرية التي تقضي بتخفيض وزن المعدن المكون للقطعة النقدية من دون إحداث تغيير في العلامة التي تمثل قيمتها الشرائية[22]. ومرد ذلك الانتقاد يعود إلى أن وجود صورة الأمير أو ختم الدولة على القطع المعدنية من شأنه أن يشكل ضماناً لنوعية المعدن المصنوعة منه العملة ووزنه. فكيف إذا أقدم الأمير نفسه، وهو الضامن الضنين الأمين والمرجع الفيصل في المصادقة على وزن المعدن ونوعه، على التلاعب بالنوع والوزن، فماذا يتبقى عندها من الثقة التي منحه إياها الشعب [23]؟
انطلاقاً من مجمل تلك الممارسات المرتبطة بسك العملات ووضعها قيد التداول، تنبهت الدول إلى أهمية احتكار عملية سك العملات وإصدارها لما يتيحه ذلك من تحقيق أرباح والتحكم بأسعار السلع والإمساك بالسياسة الاقتصادية[24]. كما تبدّى لتلك الدول الأهمية الوظيفية للنقود على حساب الطبيعة المادية لها ذلك أن وظيفة النقود تكمن في تسريع التبادلات التجارية وتكثيفها، ما يحفز الإنتاج ويوسع من حجم الاقتصاد الوطني، ويزيد بالتالي من مقدار الضرائب الواجب تسديدها لقاء الدخل. من هنا ظهر الصدام بين ما هو سياسي، مرتبط بسلطة الأمير في تحديد القيمة الإسمية للنقود بمعزل عن قيمة المعدن الفعلية، وبين ما هو اقتصادي وتجاري يذهب إلى التمسك بالقيمة الفعلية للقطع النقدية.
بيد أن قيام النقود بلعب دورها الوظيفي على حساب القيمة المادية لها استوجب استجماع مناخٍ من الثقة بحيث يكون من يتلقى النقود على ثقة تامة بأن ما يحوزه من نقود يشكل ضماناً يتيح له استخدامها بهدف الحصول على ما يحتاجه من الأشياء والسلع. فيكون عامل الثقة بالحكومة أساسياً في معرض قيام النقود بأداء وظيفتها الاقتصادية والاجتماعية. وفي هذا الإطار، يشير الفيلسوف وعالم الاجتماع الألماني جورج زيميل إلى أن عملة مالطا تحمل النقش التالي :"لا نقود من دون ثقة". ويضيف أنه من دون عنصر الثقة لا تستطيع العملة، حتى تلك التي تتمتع بقيمتها الكاملة، القيام بوظيفتها في معظم الحالات[25].
في ضوء ما نقلته إلينا صفحات التاريخ الاقتصادي والمالي للدول والممالك والامبراطوريات من تجاذبات وإجراءات نقدية طغى عليها العنصر الميركانتيلي ، نشأ نزاع حول كيفية تقدير قيمة الوحدة النقدية. فاتجه مذهبٌ أول إلى القول بان قيمة الوحدة النقدية تُقدر وفق الوزن الحقيقي للمعدن الذي تحتويه وهو ما يُعرف بال Métallisme، وهو المذهب الذي أيده نيقولا اوريسم في القرون الوسطى وآدم سميث في القرن الثامن عشر[26] وكارل ماركس في القرن التاسع عشر[27]، في مقابل رأيٍ آخر تزعّمه Knapp و Simmel ذهب إلى وجوب تقدير قيمة الوحدة النقدية استناداً إلى القيمة الإسمية التي تحملها الوحدة النقدية، وهو ما يُعرف بال nominalisme[28]. وقد وجد بعض أنصار الرأي الأخير سنداً قوياً لهم في أحد نصوص الفيلسوف الإغريقي الكبير أرسطو الذي ذهب إلى أن العملة تشكل، بموجب اتفاق الناس، بديلاً عن الحاجة ، وبالتالي فإن العملة لا تجد مصدرها في الطبيعة ولكن بمقتضى القانون والعرف وإنه من الممكن تغييرها أو جعلها غير قابلة للاستعمال[29]. فيكون ذلك النص، في ضوء شهرة ومرجعية كاتبه، قد أعطى، من حيث الظاهر على الأقل، السند القانوني للحكام والملوك الذي يجيز لهم تحديد قيمة الوحدات النقدية المتداولة بين الناس بمعزل عن وزن المعدن أو قيمته الحقيقية[30]، ما استتبع نشوء ما يُسمى بال Fiat money أي تلك النقود التي تستمد قيمتها وشرعيتها من عمل الأمير[31].
ونرجح أيضاً أن يكون للفيلسوف الألماني هيغل تأثيراً مباشراً على أفكار Knapp باعتبار أن فلسفة التاريخ بحسب هيغل تؤدي دوماً إلى قيام الدولة التي تمثل الغاية المطلقة والنهائية للمجتمع البشري[32]، ناهيك عن اتجاه هيغل إلى اعتناق مبدأ القيمة الإسمية للعملة المحددة من قبل الدولة وليس مبدأ القيمة الفعلية للركيزة المادية لها وقد ذكر هيغل سند السحب بوصفه مثالاً على القيمة التي يمثلها على الرغم من أنه مكوّن من ورق[33].
الواقع أن براعم هذا التوجه الجديد أخذت تتفتح في القرن السابع عشر انطلاقاً من بعض والأفكار التي طرحها سيبيون دي غرامون[34] ونيقولا باربون[35] وغيرهما من المهتمين بالقضايا المالية في ممالك اوروبا. فبموجب أفكار هؤلاء، لا تستمد العملة قيمتها انطلاقاً من ركيزتها المادية أو من المادة التي تكونها، ولكن من الشكل الذي يمثل صورة أو علامة الأمير. وعليه، فإن الذهب لا يُعد، بحسب هذا التوجه، ثميناً بحد ذاته، ولكن قيمته تنبع من كونه يمثل عملةً متداولة. وعليه فإن العملة باتت تستمد قيمتها انطلاقاً من وظيفتها المجردة كعلامة[36].
بالنتيجة، فإن قيمة الأشياء ما عادت تنبثق من المعدن بل إنها باتت تُحدد من دون العودة إلى العملة، وذلك انطلاقاً من معايير عدّة منها الفائدة من الشيء، ندرته، واللذة النابعة من امتلاكه، فتكون قيمة الأشياء مستمدة انطلاقاً من مقارنة الأشياء بعضها ببعض، بحيث يقتصر دور المعدن على التعبير عن تلك القيمة[37]. وعليه، تكون قيمة الأشياء متوقفةً على الأحكام البشرية، ويكون الذهب مجرد تعبير عملي عن تلك القيمة[38]. وبمعنى آخر، تشكل العملة بديلاً عن الحاجة الإنسانية في امتلاك شيء أو الحصول على خدمة، فتكون هي المعيار المعبّر عن قيمة تلك الأشياء أو الخدمات[39].
انطلاقاً مما تقدم، تكون قيمة الأشياء متأتية من التداول بها وتبادلها، وليس من قيمة المعدن. وبالنتيجة، فإن التبادل بالأشياء والسلع، من خلال العملة التي تشكل محركاً لهذا التبادل، سوف يؤدي إلى زيادة إنتاجها وإلى تعاظم الثروات[40].
من هنا يمكن القول أن العملة باتت تلعب دور وحدة قياس، أي أنها تحدد قياس كل سلعة من السلع بحسب اسم العملة. فعلى غرار ما تلعبه وحدة قياس الطول والعرض كالسنتمتر والكيلومتر لتحديد الأحجام والمسافات أو على غرار ما تلعبه وحدة قياس الوزن الغرام والكيلوغرام في تحديد الأوزان[41] ، فإن العملة تلعب دوراً مماثلاً في إطار تحديد قيمة كل سلعة من السلع المتداولة بين الناس، مع الأخذ بعين الاعتبار أن العملة لا تمثل معياراً مثالياً ذلك أن قيمتها قد تشهد تغيراً مع مرور الوقت ، ارتفاعاً أم انخفاضاً، خلافاً لوحدات القياس التي ذكرنا والتي تتصف بالثبات[42].
لعل مبدأ اسمية قيمة العملة قد نال نصيبه من النسيان في القرن التاسع عشر الذي تميز بالثبات والاستقرار النقدي بفعل اعتماد غالب الدول على نظام العملات المعدنية الثمينة، فكانت قيمة العملات تُستمدّ من المعدن المكوّن للعملة[43]، وفي ذلك ما يشبه عودةً إلى الأنظمة القديمة التي كانت تبدّي قيمة المعدن على أي قيمة أخرى ذات طابع اصطناعي أو وهمي. إلا أن أهمية ذلك المبدأ عادت للظهور مع أفول نجم العملات المعدنية بعد اندلاع الحرب العالمية الاولى وبروز العملات الورقية [44]او بعض العملات المصنوعة من معادن خفيفة والمسماة monnaie de billon حيث باتت تلك العملات تعبّر عن قيمة أكبر بكثير من قيمة الركيزة المادية المكونة لها. فالورق لا يساوي شيئاً نسبةً إلى معدن ثمين كالذهب أو الفضة. ومع ذلك فإن بعض الأوراق النقدية كانت تمثل أحياناً قيمةً إسميةً كبيرة مما حتّم على الدول البحث عن أنظمة نقدية تضمن ثقة المواطنين بتلك العملات.
القسم الأول: مبدأ القيمة الإسمية للنقد بوصفه انعكاساً لسلطة الدولة في إصدار النقد
لا يمكن الفصل بين مبدأ إسمية النقد وسلطة الدولة في احتكار إصدار الوحدات النقدية. وسوف نبين في ما يلي تجليات ذلك الارتباط الوثيق بين ذلك المبدأ وتلك السلطة.
الفصل الأول: التكريس التشريعي لمبدأ القيمة الإسمية للنقد في كل من فرنسا ولبنان
ليس غريباً أن يمشي لبنان على خطى فرنسا في اعتناقه لمبدأ إسمية النقد. والواقع أن وضع لبنان تحت الانتداب الفرنسي قد أعطى المجال للمشرع الفرنسي في تشريع قوانين للدولة اللبنانية الفتيّة تحاكي قوانين فرنسا وتتواءم مع أنظمتها النقدية، المالية والاقتصادية، ولا سيما متى عرفنا أن الليرة اللبنانية السورية، وهي عملة لبنان وسوريا عصر الانتداب الفرنسي، قد رُبط سعرها مباشرةً بالفرنك الفرنسي، بحيث إنه يمكن القول أن العملة الحقيقية للبنان وسوريا في ظل الانتداب كانت الفرنك الفرنسي تحت قناع الليرة اللبنانية السورية. لا بل إن الليرة اللبنانية السورية قد تأثرت بشكل مباشر في الحالات التي كانت فيها قيمة الفرنك الفرنسي تتعرض للانخفاض او التأرجح وعدم الاستقرار[45].
المبحث الأول: تكريس مبدأ إسمية النقد في القانون الفرنسي
في ضوء التجاذب الحاصل بين مبدأ إسمية قيمة العملة nominalisme، ومبدأ القيمة الفعلية للعملة بتاريخ الدفع [46]valorisme، اختار المشرع الفرنسي، وتحديداً في نطاق عقد قرض الاستهلاك، النظرية الاولى حيث جاء نص المادة 1895 من القانون المدني الفرنسي على الشكل التالي:
“L'obligation qui résulte d'un prêt en argent n'est toujours que de la somme énoncée au contrat.[47]
S'il y a eu augmentation ou diminution d'espèces avant l'époque du paiement, le débiteur doit rendre la somme prêtée, et ne doit rendre que cette somme dans les espèces ayant cours au moment du paiement. »
يبدو أن مبدأ القيمة الإسمية للعملة كان مطبّقاً منذ ما قبل صدور القانون المدني الفرنسي عام 1806 بدليل ما ورد على لسان الفقيه الفرنسي الكبير بوتييه Pothier في معرض شرحه لعقد قرض الاستهلاك:
“Notre jurisprudence est fondée sur ce principe, que dans la monnaie on ne considère pas les corps et pièces de monnaie, mais seulement la valeur que le prince y a attachée ; […] Les pièces de monnaie ne sont que le signe public de cette valeur qui seule est considérée ;
Il suit de ce principe, que ce ne sont point les pièces de monnaie, mais seulement la valeur qu’elles signifient, qui fait la matière du prêt, ainsi que des autres contrats. C’est donc la valeur signifiée par les pièces de monnaie, plutôt que les pièces mêmes qui n’en sont que le signe, que l’emprunteur emprunte ; et par conséquent c’est cette valeur qu’il s’oblige de rendre ; et en rendant cette même valeur, il satisfait à son obligation, quoique le prince ait apporté du changement dans les signes qui la représentent [48] » […]
وقد ذهب بعض الاجتهاد الفرنسي إلى تعميم تطبيق مبدأ الإسمية الوارد في تلك المادة على كل الموجبات النقدية مهما كان مصدرها.[49]
والواقع أن التعديلات التي طرأت مؤخراً على القانون المدني الفرنسي رفعت مبدأ القيمة الإسمية للعملة إلى مصاف المبادىء العامة. فقد نصت المادة 1343 من القانون المدني الفرنسي على ما يلي:
“Le débiteur d'une obligation de somme d'argent se libère par le versement de son montant nominal. »
المبحث الثاني: تكريس مبدأ إسمية النقد في القانون اللبناني
تنص المادة 754 من قانون الموجبات والعقود على أن "قرض الاستهلاك عقد بمقتضاه يسلّم أحد الفريقيْن إلى الفريق الآخر نقوداً أو غيرها من المثليات بشرط أن يردّ إليه المقترض في الأجل المتفق عليه مقداراً يماثلها نوعاً وصفة."[50]
كما تنص المادة 761 من قانون الموجبات والعقود على أن " على المقترض أن يرجع ما يضارع الشيء المقرض نوعاً وصفة[51]."
نشير في هذا الإطار إلى عدم دقّة الترجمة العربية للأصل الفرنسي لنص المادة 761 م. ع. التي تحدثت عن quantité أي كمية أو مقدار وهي عبارة سقطت من النص المعرّب ذلك ان عبارتيْ "نوع" و"صفة" الواردتيْن في النص المعرّب تعبران عن كلمة qualité. فتكون كلمة quantité والتي تعبّر عن الكم والمقدار والتي تكرّس مبدأ الإسمية في صلب عقد قرض الاستعمال قد سقطت من النص المعرّب[52]. والمفارقة أن تعريب نص المادة 754 م. ع. قد جاء موفقاً إذ أشارت النسخة المعربة منه إلى المقدار ترجمةً لعبارة autant الواردة في الأصل الفرنسي، في حين إن عبارة quantité الواردة في الأصل الفرنسي لنص المادة 761 م. ع. لم تلقَ نصيبها من سلامة الترجمة.
وعليه فقد كان يتوجب أن يأتي نص المادة 761 م. ع. على الشكل التالي:
" على المقترض أن يرجع ما يضارع الشيء المقرض نوعاً ومقداراً."
وإنه على الرغم من اختلاف العبارات التي استخدمها القانون اللبناني عن نظيره الفرنسي، يبقى أنه برأينا، فقد كرست المادتان 754 م. ع. و 761 م. ع. مبدأ القيمة الإسمية للعملة عندما تحدثت عن وجوب رد ما يُضارع الشيء المُقرض مقداراً ونوعاً.
وقد شرح زهدي يكن نص المادة 761 م. ع. بقوله أنه "يجب على المقترض أن يرد من نوع الشيء المقترض وصفته، فإذا أعار شخص ما قنطاراً من القمح السلموني، فيجب على المقترض أن يرد هذا المقدار[53] من القمح نفسه، أي نوعاً، وصفة، ومقداراً[54]، مهما كانت قيمة الشيء المقترض وقت الرد، سواء أكانت أكثر أو أقل من القيمة وقت القرض، فالقانون لم يجعل للقيمة اعتباراً، والعاقدان لا ينظران إلى التغييرات التي تطرأ عليها بحسب تقلبات الأسعار في السوق، ولهذا لا عبرة لارتفاع الأسعار أو انخفاضها، إلا إذا كان المقترض قد أنذر قبل هبوط الأسعار، فيتحمل عندئذ المخاطر[55]."
في إطار شرح نص المادة 301 م. ع. التي تتناول ايفاء الديون النقدية، أوضح زهدي يكن أن " التداول الإلزامي والقانوني يفرض على الدائنين أن يستوفوا ديونهم بعملة الورق الرسمية بصرف النظر عن قيمتها الحقيقية، وعن تدهور هذه العملة بعد تاريخ العقد وأثناء الاستحقاق فالدائن الذي أدان آخر مبلغاً من النقود عليه أن يقبض مثل ما دفعه إلى مدينه من عملة البلاد سواء ازدادت قوة النقد الشرائية أم نقصت على أساس أن الديون توفى بأمثالها[56]."
وعليه، يتبين ان القانون اللبناني على غرار القانون الفرنسي قد اعتنق مبدأ القيمة الإسمية للعملة[57]. ونشير إلى أن نص المادتين 754 و761 م. ع. قد استعادا، ولو من خلال صياغة مختلفة، نص المادة 242 من أحكام المجلة[58].
وفي موازاة اعتناق القانونين الفرنسي واللبناني لمبدأ القيمة الإسمية للنقد، خلا كلاهما من أي أحكام تنص على إمكان تعديل العقد في حال حصول اختلال في التوازن الدقيق بين موجبات كلا المتعادقين بعد انعقاد العقد، فاستبعدا الأخذ بنظرية الظروف الطارئة وبالتالي إمكان تعديل العقد من قبل القاضي. بيد أنه بنتيجة بعض الآراء المخالفة الصادرة عن عدد من الفقهاء والقانونيين، وبنتيجة تأثر فرنسا بالقانون الاوروبي والتزامها بتعديل قوانينها لكي تتماشى مع قوانين الاتحاد الاوروبي، أدخل المشرع الفرنسي ولو على مضض، نظرية الظروف الطارئة إلى نظامه القانوني من خلال نص المادة 1195 من القانون المدني وذلك في العام 2018، في حين إن قانون الموجبات والعقود، الشقيق الأصغر للقانون المدني الفرنسي قد بقي في خانة المقاوم لذلك التغيير حتى تاريخه.
إلا أنه قبل إدخال نظرية الظروف الطارئة إلى النظام القانوني الفرنسي، يبدو ان الاجتهاد الفرنسي قد سبقه في تليين مبدأ القيمة الإسمية للنقد، من خلال الموافقة على قيام المتعاقدين باتخاذ الاحتياطات اللازمة، من خلال بنود العقد، تحسباً لانخفاض قيمة عملة العقد.
من البديهي التساؤل حول المبررات التي دفعت غالب تشريعات العالم إلى اعتناق مبدأ القيمة الإسمية للعملة، على الرغم من الظلم الذي قد يلحق الدائن من جراء تطبيقه، وما إذا كان ذلك المبدأ يحتمل استثناءات أو حدود، وعند الايجاب، البحث في طبيعة تلك الاستثناءات أو الحدود ومصدرها.
الفصل الثاني: مبررات مبدأ القيمة الإسمية للعملة الوطنية
لا بد في هذا الفصل من بيان مبررات تطبيق مبدأ القيمة الإسمية للعملة الوطنية. وعليه، فيكون من الواجب شرح طبيعة هذا المبدأ والأسس التي يقوم عليها، ودور الدولة الأساسي في تكوينه والتمسك به.
المبحث الأول: ارتباط مبدأ اسمية العملة بسلطان الدولة
لا مناص من التسليم بان الدولة صاحبة السلطان على إقليمها الجغرافي هي التي تحتكر عملية إصدار النقد ووضعه قيد التداول القانوني. لا بل إن الدولة تتمتع أيضاً بامتياز يتمثل في قدرتها على إلغاء عملة قديمة واستبدالها بعملة جديدة، كما يعود لها تخفيض قيمة العملة المتداولة أو رفعها. وهنا تبرز أهمية مبدأ الإسمية ذلك أنه يتوجب على الدولة أن تبيّن قيمة العملة الجديدة نسبةً إلى العملة القديمة، من خلال تحديد قيمة الوحدة الجديدة نسبةً إلى القديمة[59]، وذلك لكي يُصار إلى ايفاء الديون القديمة المعقودة خلال فترة سريان العملة القديمة من خلال العملة الجديدة. على أنه يعود أيضاً للدولة أن تقرر رد الديون القديمة بحسب القيمة الإسمية للعملة الجديدة وذلك على نحو آلي محض[60]. إننا نرى في سبيل شرح طبيعة ونطاق مبدأ القيمة الإسمية للعملة الوطنية بيان مفهوم "العملة" أو النقد monnaie وماهية الموجب النقدي، لكي يُصار بعدها إلى بيان كيفية خضوع ذلك الموجب إلى مبدأ القيمة الإسمية للعملة.
الفقرة الأولى: المفهوم القانوني للعملة ووظائفها
للوهلة الأولى، قد يبدو تعريف العملة أو النقود بديهياً. إلا أنه انطلاقاً من مراجعة لأعمال المتخصصين في الموضوع، يبدو أن مفهوم العملة يندرج ضمن أدق المفاهيم وأصعبها في معرض التطرق إلى تعريفه وإظهار عناصره[61]. وقد شدّد الفقيه الألماني الشهير سافينيي Savigny على الصفة الغامضة التي تتمتع بها العملة نسبةً إلى غيرها من الأشياء[62]. كما تكلم البعض الآخر من الفقهاء أمثال غراهام وفاغنر عن الصفة الباطنية للعملة Mystic quality [63].
في إحدى جلسات مجلس العموم في بريطانيا المعقودة عام 1819 برئاسة السيد روبرت بيل Robert Peel التي تناولت البحث في إمكانية معاودة استخدام الدفعات النقدية بعد توقف، طُلب من أحد الشهود إعطاء تعريف للباوند الانكليزي، فأجاب أنه "يجد صعوبةً في الإجابة إلا أن كل شخص في بريطانيا يعرف ما هو الباوند". ولدى تكرار السؤال عليه أجاب "أن الباوند هو شيء موجود في البلاد بشكل ثابت منذ ثمانماية سنة، أي ثلاثماية سنة قبل إدخال الذهب إلى البلاد[64]". وإن دل ذلك على شيء، فهو على صعوبة إعطاء تعريف دقيق لمفهوم النقد.
والواقع أن بعض الخبراء لم يجدوا أسلوباً في تعريف العملة أفضل من ذلك الذي يقضي بتفسير الماء بالماء. فالبعض منهم ذهب إلى أن النقود هو ما يكون له وظيفة النقود[65]، وذهب البعض الآخر للقول بان النقود هي ما تفعله النقود[66].
في المجال القانوني، يمكن أن يستوقف الباحثَ عددٌ من العبارات التي من الممكن أن تحمل في طياتها إشارةً إلى العملة، كمثل عبارة "دين"، "ثمن"، "تعويض" "مبلغ"، "ايفاء"، "بدل"، "ريع"، "مال"، "أموال"، "رأس مال"، "فوائد" "خلو"، الناتج الوطني أو المحلي، الدين العام... وغيرها من العبارات. والواقع ان عبارة "النقود"، أو “العملة" أو العبارة العامية اللبنانية "مصاري"[67] المستعملة بشكل رائج تتمتع بأهمية كبرى لدرجة أن المرء قد تفوته الصعوبات المرافقة لهذا المفهوم، متناسياً أن تعدد الوظائف التي تؤديها العملة استتبع تعدداً في المعاني الملازمة لها[68].
من الصعب ان يُصار إلى تحديد ماهية العملة، من وجهة نظر اقتصادية، بمعزل عن التطرق إلى وظائفها. تلك الوظائف التي تتمثل، بحسب العلم، في كون العملة هي وسيلة لتبادل السلع، وهي تمثل وحدة قياس لتحديد القيم، كما تمثل معياراً للدفعات المؤجلة[69] وأداةً للادخار وخزان للقيم[70]. مع العلم أن البعض يذهب إلى حصر تلك الوظائف في كون النقود وسيلةً للدفع، ووحدة قياس، مستبعدين وظيفة خزان قيم وأداة ادخار في ضوء اتجاه العملة إلى فقدان قيمتها مع مرور الوقت وتدني قوتها الشرائية بفعل التضخم[71]، في حين أن ادخار العملة من شأنه أن يقتصر على قيمتها الإسمية بمعزل عن قوتها الشرائية[72]. ويذهب البعض الآخر إلى القول بوجود وظيفة جديدة للنقود الا وهي "الأداة للتوجيه الاستراتيجي للاقتصاد" ذلك أنه يعود للدولة تمويل قطاعات معينة دون غيرها من القطاعات، فتلعب دوراً مؤثراً في الحياة الاقتصادية من دون اتخاذ الإكراه وسيلةً لها[73].
أما كارل ماركس فيذهب إلى أن العملة هي رابطة اجتماعية وهي تمثل فكرةً تجريدية غير مادية وهي قائمة على عدد من القواعد الصريحة والضمنية: قواعد تضمن الترابط بين مظاهر الاقتصاد التجاري المجزأة والتنسيق الواقعي الذي يتيح ضمان تماسك مجموع النظام الاجتماعي. وعليه، فلا يمكن لاقتصاد تجاري أن تُكتب له الحياة من دون نقود[74].
يذهب الاقتصادي البريطاني الشهير John Maynard Keynes إلى أن مفهوم العملة بمعناه الكلي يجد علة وجوده فقط انطلاقاً من مفهوم عملة الحساب، وعليه فإن عملة الحساب التي بموجبها تُحدد الأسعار والديون هي الركن والأساس في إطار نظرية النقود[75]. ويضيف أن عملة الحسابmoney of account هي الوصف والعنوان في حين إن العملة Money هي الشيء المطابق لذلك الوصف[76]. ومن باب جلاء فكرته، يشير Keynes إلى أن الفارق بين العملة من جهة وعملة الحساب من جهة أخرى هو كمثل التفريق بين ملك بريطانيا، بمعزل عن هويته، والملك جورج. وعليه فإن عقداً يوجب دفع مقدارٍ من الذهب يوازي وزن ملك بريطانيا ليس نفسه العقد الذي يوجب تسديد وزن من الذهب يوازي وزن الشخص الذي هو الملك جورج. وبالتالي، فإنه يعود للدولة أن تعلن، عند حلول الأوان، هوية ملك بريطانيا[77]. وفي إطار شرح مفهوم Keynes للعملة، يذهب Nussbaum إلى أن عبارة "عملة" يجب أن تقتصر على النقود المادية، كالمعادن والاوراق، في حين إن الوحدة النقدية هي عنصر واحد من عناصر مفهوم العملة[78]. وعليه، فإن عملة الحساب هي تلك التي تحدّد مقدار الديون والأسعار والقوة الشرائية العامة، في حين إن العملة بحد ذاتها هي تلك التي تُستعمل لإطفاء تلك الديون وتسديد الأسعار[79]. يشدد Keynes على دور الدولة في إعلان ما يمكن اعتباره نقوداً، بحيث إنه في كل الدول المتحضرة، لا يوجد عملة من دون تدخل الدولة، وذلك ما يُعرف بال [80]Chartalism. فلا يعود للدولة فقط كتابة القاموس، بل يعود لها إعادة تحريره[81].
يعرّف الاقتصادي الفرنسي Bertrand Nogaro النقود بانها مال من نوع خاص تشكل وسيطاً في عمليات التبادل، وهي تقوم في ضوء ما تقدم، بوظيفة وحدة القياس العامة للسلع والخدمات، وبوظيفة الدفع، وخزان للقيم[82].
ويعرّف الاقتصادي الفرنسي ريمون بار Raymond Barre النقود بانها وسيلة للتبادل تُقبل عموماً ضمن مجتمع الدفع[83].
أما علي كنعان، فيذهب إلى أن النقود "هي سلعة ذات مواصفات خاصة تقوم بدور المعادل العام لجميع السلع وتلقى قبولا عاماً من جميع المتعاملين تؤدي لتسهيل عمليات التبادل وتصريف المنتجات ومن ثم تحقيق الاستقرار والتوازن الاقتصادي.[84]"
أما من الناحية القانونية، فإننا نشير إلى أن عدداً قليلاً من الفقهاء قد خاض غمار مهمّة إعطاء تعريف قانوني للعملة.
في لبنان، عرّف نقولا أسود النقد بأنه "الشيء الذي يُستعمل للدفع، وإن قيمته هي قيمة الشيء الثاني المقابل له وليس قيمة المادة الطبيعية (ورق أو معدن) التي يتألف منها[85]". وفي ذلك التعريف إشارة واضحة إلى القيمة الإسمية للنقد. ويشدد نقولا أسود على حقوق الدولة على النقد على الرغم من ملكية الأفراد له إذ يعود لها حق سحب نوع أو أنواع من النقود من التداول واستبدالها بأنواع أخرى وفق ما تنص عليه المادة 51 من قانون النقد والتسليف، فضلاً عن أن الدولة لا تضمن إلا القوة الإبرائية للنقد وليس قوته الشرائية وعليه فإذا انخفضت قيمة النقد انخفضت أيضاً قيمة حق الملكية[86].
أما الفقيه البريطاني فرانسيس مان Francis Mann فقد عرّف النقود بانها كل المنقولات التي تصدر استناداً إلى سلطة القانون والتي يُطلق عليها اسماً مرتبطاً بوحدة حساب الغاية منها لعب دور وسيلة عامة للتبادل[87].
في المقابل، ذهب الفقيه الفرنسي Rémy Libchaber إلى أن النقود هي عملية تنظيم ذات جوهر عقلي محكومة بموجب التفاعل المشترك بين وحدة الدفع[88] ووحدة القيمة[89].[90]
يبدو أن Libchaber على غرار ريمون بار وبرتران نوغارو، من الفقهاء الذين يستبعدون دور الدولة في ما يتعلق بالعملة ولذلك فإن التعريف المعطى من قبله قد خلا من أي ذكر للدولة. وإننا نرى أن استبعاد الدولة عن التعريف القانوني للعملة يفتقر إلى الواقعية و يجعل ذلك التعريف ناقصاً من الوجهة القانونية. والواقع انه على الرغم من ان العملات نشأت أساساً منذ آلاف السنين، ليس انطلاقاً من القانون ولكن بفعل حركة اجتماعية[91] وبفعل العرف والاتفاق بين المجموعات البشرية، وعلى الرغم من وجود حالات أفرزها التاريخ الحديث جرى فيها التداول بعملات غير صادرة عن الدولة، يبقى أن تلك الحالات الأخيرة جاءت نتيجة أزمات واضطرابات لا يمكن تعميمها بحيث تصير مبدأً بدل أن تكون استثناءً[92]. حتى أشد الفقهاء الذين أنكروا نظرية سلطة الدولة في إصدار النقد أقروا انه في الحالات العادية تمارس الدولة سلطة كاملة في ما يتعلق بالنقد الوطني[93]. ويبقى أن الدولة قد احتكرت منذ زمن غابر عملية سك النقود وإصدارها ووضعها قيد التداول بهدف تنظيم النشاط التجاري والاقتصادي وإدارة شؤون البلاد.
وذهب بعض الفقه الراجح إلى أن العملة ليست سلعة إنما هي مال من نوع مركب وخاص جداً يستمد قيمته ليس من خصائصه المادية أو مميزاته الذاتية، ولكن انطلاقاً من سلطة الدولة ومن الثقة التي توحي بها. وعلى ضوء ما تقدم، فإن النقود تنتمي على حد سواء إلى نطاق كلٍ من القانون العام والقانون الخاص على السواء[94].
الفقرة الثانية: تعريفٌ مُقترح لمفهوم العملة
في ضوء مجمل المعطيات التي تحكم قضايا إصدار العملة وطريقة وآلية وضعها قيد التداول، نرى إعطاء تعريف قانوني للنقود، مع الإشارة إلى أن أي تعريف يبقى قابلاً للتعديل مع تقدّم الزمن وتطوّر مفهوم العملة الذي يبدو أنه قادم على تغيّرات تحت وطأة ضربات العملات المشفّرة.
في ضوء مجمل ما تقدّم، فإننا نعرّف العملة على أنها "نظام مستقل مصدره الدولة يغلب عليه الطابع الذهني وهو محرّكٌ للاقتصاد الوطني يهدف إلى إطفاء الديون والموجبات وقياس قيم الأشياء عن طريق المقارنة، وإن ذلك النظام مكوّنٌ من اسم يُطلق عليه، وركيزة ذات طابع مزدوج، ملموسة عمادها المعدن أو الورق، وغير ملموسة عمادها الكتابة والرقمنة ، وشرعية تمنحه إياها سلطة الدولة التي تسهر من خلال بعض أجهزتها على تنظيمه و حمايته وعلى فرض احترامه وتعميمه على إقليمها الجغرافي ومعاقبة من يرفض الخضوع له بحيث يكتسب ذلك النظام، بفعل التحصين الذي يناله من قبل الدولة، ثقة الشعب بفعاليته في أداء وظائفه والقبول العام له."
وعليه فإن ما يُسمّى بالعملات المشفرة (أصول رقمية ) كالبيتكوين والسولانا والدودج كوين وغيرها، على خلاف العملات الرقمية التي تصدرها الدولة، لا يمكن اعتبارها من قبيل العملات الرسمية إلا إذا اتخذت الدولة قراراً يقضي باعتبار تلك الأصول الرقمية عملةً رسمية للبلاد على غرار ما فعلت افريقيا الوسطى والاكوادور. وعليه، فإن تلك الأصول الرقمية المسماة عملات مشفرة لا تتمتع بالتداول القانوني الذي يجعلها عملةً رسمية للبلاد، ولا يُجبر أي فرد على قبولها إطفاءً لدين معيّن طالما أن الدولة لا تعتبرها عملةً رسمية تتمتع بالتداول القانوني[95].
وانطلاقاً مما اقترحناه من تعريف، يمكن استنتاج المعطيات التالية:
-إن النقود تُعتبر مالاً غير ملموس ذلك أن القيمة الفعلية له ليست مستمدة من ركيزته المادية له بل مما يمثله كرمز.
-على الرغم من الطبيعة غير الملموسة للنقود، يبقى أن لكل فئة من فئات العملة رمزاً يميزها عن غيرها بشكل يكون معه من الممكن تمييز كل قطعة نقدية، سواءً أكانت ورقية أم معدنية، عن غيرها من القطع، وتحديداً لناحية القيمة. وعادةً ما تتمثل الرموز بالألوان والأشخاص الذين تظهر صورهم على العملة، كالرؤساء والملوك والعلماء، أو المعالم الأثرية أو غيرها من الرموز... وبالأرقام الواردة على القطع النقدية التي تبين قيمتها الإسمية الواجب التداول بمقتضاها، وتواقيع حاكم المصرف المركزي ووزير المال...[96]
-لا يوجد نقود إلا بقرار من الدولة ذلك أن سك العملة يدخل ضمن امتيازات الدولة ويعكس سلطتها وسيادتها على أراضيها. وبالفعل، فقد نصت المادة العاشرة من قانون النقد والتسليف الصادر في 1/8/1963 على أن "إصدار النقد امتيازٌ للدولة دون سواها. ويمكن الدولة أن تمنح هذا الامتياز لمصرف مركزي تنشئه"
كما تنص المادة 11 من ذلك القانون على أن "يُحظر أن يصدر أو يوضع في التداول أو يُقبل:
-جميع السمات المحررة بالعملة اللبنانية لاستعمالها كوسائل دفع بدلاً من السمات النقدية المجازة بالقانون.
-جميع سندات الدين لحاملها غير المنتجة فوائد، حتى ولو كانت محررة بعملة غير العملة اللبنانية."
-إن النقود وبشكل من الأشكال تُعتبر مالاً مشتركاً بين من يحوزها من أفراد من جهة والدولة من جهة أخرى، ذلك أن ما يحوزه الأفراد من عملات يمكن أن يخضع للإلغاء والتبديل من قبل الدولة التي يعود لها إجراء ما تراه مناسباً في هذا الشأن، كما أنه يعود للدولة تعديل قيمة النقود التي يحوزها المواطنون ارتفاعاً أو انخفاضاً من دون الوقوف عند إرادة هؤلاء.
-إن النقود التي تصدر عن دولة معينة تُعتبر وسيلة إبراء تامة للديون على أراضيها بمعزل عن عملة الدين المتفق عليها، مع احتمال بعض الاستثناءات التي يخرج أمر البحث بها عن نطاق الدراسة الراهنة. وذلك ما يُعرف بمبدأ التداول القانوني للعملة.
-إن من يرفض النقود الموضوعة قيد التداول من قبل الدولة يعرض نفسه لعقوبات جزائية ذلك أن الرفض يشكل تحدياً لسيادة الدولة على إقليمها الجغرافي، ويشكل مخالفةً لمبدأ التداول القانوني للعملة. وبالفعل، تنص المادة 192 من قانون النقد والتسليف على أن "تُطبق على من يمتنع عن قبول العملة اللبنانية بالشروط المحددة في المادتيْن 7 و8 العقوبات المنصوص عليها بالمادة 319 من قانون العقوبات."
-إن ثقة الشعب عامل أساسي في نجاح نظام العملة الوطنية ذلك أن فقدان تلك الثقة قد يؤدي إلى انصراف الناس عن التداول بالعملة الوطنية والبحث عن عملة بديلة لتسديد الديون والتداول بالسلع.
القسم الثاني: خضوع الموجب النقدي لمبدأ الاسمية
لا بد في إطار البحث في مسألة خضوع الموجب النقدي لمبدأ الإسمية من تحديد ماهية الموجب النقدي أولاً ومن ثم بيان أسباب ارتباط الموجب النقدي بمبدأ الاسمية وتطبيقاته الاجتهادية
الفصل الأول: ماهية الموجب النقدي
قلما جرى التطرق من قبل الاجتهاد والفقه إلى ماهية الموجب النقدي. والواقع أن الموجب النقدي مرادف للدين. أي أن من كان ملزماً بموجب نقدي هو ذلك المدين الذي يتوجب عليه ايفاء دينه من خلال دفع مبلغ من المال. والنقود هي الوسيلة المحددة قانوناً بهدف إطفاء الديون بمعزل عن مصدر ذلك الدين سواءً أكان العقد أو المسؤولية أو أي سبب من أسباب نشأة الموجبات.
المبحث الأول: معايير الموجب النقدي
يكون الموجب نقدياً عندما يكون المدين ملزماً بتسديد مبلغٍ ثابت من النقود ، محقق، محدد ومصفى[97]. وما يميز الموجب النقدي عن غيره من الموجبات أن موضوعه هو مبلغ من النقود. أما في حال لم يكن موضوع الموجب مبلغاً من النقود، كان الموجب عينياً. وعليه فإذا كان المدين ملزماً بتسليم ورقة نقدية تحمل رقماً تسلسلياً معيناً، فلا يُعتبر ذلك الموجب موجباً نقدياً ذلك ان المدين ملزمٌ بتسليم شيء محدد بذاته، مع العلم أن تلك الورقة التي بإمكانها لعب دور النقود، تستحيل سلعةً وتفقد صفتها النقدية-في إطار ذلك الموجب- طالما أن موجب التسليم يتناولها انطلاقاً من مميزاتها وليس من قدرتها على إطفاء دين نقدي[98]. وعليه يكون الموجب في تلك الحالة هو موجب فعل وليس موجب أداء ذلك أن الدين لا يتمثل بتسديد مبلغ نقدي بل بتسليم شيء محددٍ بذاته[99]. وكذلك الأمر عندما يقضي العقد بتسليم مقدارٍ محددٍ من نوع خاص من النقود، كأن يُتفق على تسليم ماية قطعة ذات قيمة إسمية 20 فرنكاً لكل منها أو ماية قرشاً يحمل كل واحد منها نقش الملكة فيكتوريا، فلا نكون أمام موجب نقدي بل أمام عقد موضوعه تسليم نوع معين من الأشياء[100]. وعليه، يمكن القول ان الموجب يكون نقدياً عندما يتمثل الدين بمبلغ من النقود يتوجب تسديده مع الحفاظ على الطبيعة المثلية للنقود، أي أن يقوم بعضها مقام البعض الآخر، في حين إنه عندما يتمثل الموجب بتسليم قطع أو أوراق نقدية استناداً إلى خصائص محددة لديها، فلا يكون الموجب موجباً نقدياً بل موجباً عينياً.
المبحث الثاني: أهمية التفريق بين الموجب النقدي والموجب العيني
إن التفريق بين الموجب النقدي والموجب العيني يرتدي أهميةً كبيرة ولا سيما عندما يتلف الشيء موضوع التسليم. وبالعودة إلى الأمثلة المتقدمة، إذا تلفت الورقة النقدية ذات الرقم التسلسلي المحدد، تُطبق عندها القواعد المتعلقة بتلف الشيء موضوع الموجب باعتبار أنه لم يعد يوجد ما يحل محله. وكذلك الأمر إذا تلفت كل القطع النقدية التي تحمل نقش الملكة فيكتوريا، يتوجب عندها أيضاً تطبيق القواعد المتعلقة باستحالة التنفيذ[101]. في حين إن الموجب النقدي لا يمكن أن تنطبق عليه القواعد المتعلقة باستحالة تنفيذ الموجب ذلك أنه من الممكن دوماً إنفاذه من خلال تسديد مبلغ من النقود وهي من المثليات التي يقوم بعضها مقام البعض الآخر. حتى في الحالة التي تُلغى فيها العملة موضوع العقد أو موضوع الحكم بالتعويض، يبقى أن إنفاذ الموجب النقدي يبقى ممكناً من خلال العملة التي حلّت محل العملة القديمة ووفق سعر الصرف المحدد من قبل الدولة[102]. وفي هذا السياق، قضت محكمة التمييز السورية[103] بأن "القرار ذي الرقم 18 الصادر في 26 ك2 سنة 1940 المتضمن منع التعامل بالذهب لا ينطبق على الوصية لأنه خاص بالتعهدات والوصية ليست تعهداً وإنما هي من قبيل انتقال ملكية الشيء الموصى به إلى الموصى له سواء كان هذا الشيء نقداً ام بضاعة وعلى فرض عدم وجود الليرات الذهبية الموصى بها في التركة فذلك لا يمنع صحة الحكم بالوصية لأن الليرات الذهبية من الأشياء المثلية التي لا تتعين بالتعيين وعند فقدها يُصار إلى دفع قيمتها بسعرها في الأسواق العالمية لمشترى الذهب."
وعليه، وفي حال كان شخص مديناً بمبلغ من المال، وكان قد وضع مالاً ضمن ظرف لكي يسلمه إلى الدائن، ومن ثم ضاع الظرف المذكور، فإن المدين لا يتحرر من ذلك الموجب النقدي، بل يتوجب عليه أن يسدد إلى الدائن دينه من خلال تأمين مبلغ مالي بديل يعادل قيمة الدين. وينطبق الأمر عينه إذا تعرض الشيك المسحوب لمصلحة المدين للضياع أو للسرقة قبل تسليمه إلى هذا الأخير، فيتوجب على المدين سحب شيك جديد أو تأمين مبلغ الدين نقداً وتسديده إلى الدائن. فتكون المخاطر في هذه الحالات على عاتق المدين. ومن هنا أهمية التفريق بين الموجب النقدي والموجب العيني بالتسليم[104].
ونشير إلى أن بعض الفقه قد ذهب إلى تصنيف الموجب النقدي بالاستقلال عن موجب الأداء وضمن خانة خاصة مستحدثة[105]. والواقع أن ذلك الفقه يذهب إلى التفريق بين الدين الثابت من حيث قيمته، والمحدد بموجب عدد من الوحدات النقدية، فيكون ذلك الموجب هو موجب عيني يتم إطفاؤه من خلال تسديد وحدات نقدية معادلة، والديون ذات القيمة وهي تلك الديون التي لا يتم تسديدها إلا بعد الخضوع لمرحلة وسيطة يتم فيها تصفية الدين وتحديده بموجب وحدات نقدية يتوجب تسديدها لإطفائه[106] فيكون الموجب النقدي من قبيل الموجبات القيميةobligations en valeur [107].
بحسب أحكام المادة 46 م. ع.، "موجب الأداء هو الذي يكون موضوعه إما دفع مبلغ من النقود أو أشياء أخرى من المثليات، وإما إنشاء حق عيني."
من البيّن أن القانون اللبناني لم يفرّق بين أن يكون الدين النقدي أساسه دين ثابت من حيث قيمته الإسمية أو دين ذي قيمة يتوجب تصفيته قبل تسديده. وعليه، إن الموجب الذي ينطوي على دفع مبلغ من النقود هو موجب أداء موضوعه وحدات نقدية مبرئة للذمة بحسب القانون. وإن عبارة "دفع" ترتدي أهمية قصوى للتفريق بين الموجب النقدي وموجب تسليم ورقة نقدية معينة المذكور أعلاه. فالتسليم ليس دفعاً ذلك ان الدفع ينطوي على تصرف قانوني موضوعه مبلغ من المال مطفىء لدينٍ نقديّ ، في حين إن التسليم هو تصرف قانوني مطفىء لدينٍ عيني.
وإننا لا نرى اعتماد معيار مغاير لذلك الذي ذهب إليه القانون اللبناني لانتفاء أي فائدة من اعتماد معايير مختلفة.
الفصل الثاني: أسباب ومظاهر خضوع الموجب النقدي لمبدأ الإسمية
سبق أن توقفنا عند دور الدولة في سك النقود وتحديد قيمتها نسبةً لغيرها من النقود الأجنبية أو السلع. كذلك الأمر، رأينا أن النقود في عصرنا هذا ما عادت قيمتها منبثقة من ركيزتها المادية فليس للنقود اليوم أي قيمة ذاتية Intrinsèque بل إن قيمة النقود تنبثق من الثقة التي يضعها المواطن في دولته، فهي انعكاس لقوة الدولة السياسية والاقتصادية. وإن قيمة النقود تُحدد نسبةً لغيرها من العملات، منها ما يكون قد جرى ألغاؤه، ومنها ما هو من قبيل العملات الأجنبية. وهنا يبرز مبدأ القيمة الإسمية للنقد ذلك أن تحديد قيمته نسبةً لغيره من العملات لا يتم استناداً إلى القيمة الفعلية للنقد بل إلى قيمة إسمية تحددها الدولة وفق آليات معينة. من هنا قول الاقتصادي الألماني Knapp أن جوهر العملة لا يكمن في المادة المكونة للقطع النقدية ولكن في الأنظمة القانونية التي تنظم استخدامها[108]. والواقع أن Knapp هو أفضل من اعطى مبدأ الاسمية مبرره القانوني والواقعي انطلاقاً من الامتياز الحصري الذي تتمتع به الدولة في سك العملة وإصدارها.
المبحث الأول: الأسباب التاريخية لخضوع الموجب النقدي لمبدأ الإسمية
يذهب Knapp إلى أن اسمية وحدة القيمة هي حالة قديمة ما تزال موجودة في أيامنا هذه وهي سوف تستمر إلى الأبد، ويضيف أن مبدأ الاسمية يتماشى مع أي شكل من أشكال وسائل الدفع، وهو تحديداً الشرط الضروري للانتقال من وسيلة دفع معينة إلى وسيلة دفع أخرى[109]. يوضح Knapp أن مبدأ الاسمية يظل غير ملحوظ في الفترات التي لا تتغير فيها وسائل الدفع. وعليه فإن الديون القديمة المُعبّر عنها من خلال وسيلة دفع قديمة سوف يتم تحويلها إلى الوسيلة الجديدة للدفع بشكل أن حجمها لن يشهد تغييراً ملحوظاً. ويفسر Knapp بأنه عندما تقوم الدولة باستحداث وسيلة دفع جديدة مكان وسيلة قديمة، فإن القانون يجب أن يقدم وصفاً لتلك الوسيلة الجديدة بحيث أنه يتم التعرف عليها بشكل فوري، كما أنه على القانون إعطاء اسم للوسيلة الجديدة، ومن ثم عليه أن يبين علاقة وسيلة الدفع الجديدة بتلك القديمة. وبالتالي، يكون تعريف وسيلة الدفع الجديدة ذو طابع تاريخي[110]. التعريف التاريخي يعني بأن مقداراً معيناً من الوحدات الجديدة هو صالح من الناحية القانونية لإطفاء دين معقود بوسيلة الدفع القديمة[111]. ومآل ما تقدم أن تعريف وحدة وسيلة الدفع الجديدة يجب أن يحدد عدد وحداتها الموازي للوحدة القديمة[112]. إن ذلك التعريف لا علاقة له إطلاقاً بالمادة المكونة منها وسيلة الدفع القديمة أو الجديدة لا بل أنه يحتوي نسبة الجديدة إلى القديمة، أي أنه يربط الجديدة بالقديمة[113]. بالفعل، يشرح Knapp أنه حتى في ظل نظام العملة المعدنية، عندما كانت الدولة تقرر تغيير وسيلة الدفع، من النحاس إلى الفضة على سبيل المثال، فقد كانت تنظر إلى الوسيلة القديمة على أساس أنها اسم من دون إعطاء أي أهمية للمادة المكونة لها، وتقوم بتحديد عدد الوحدات القديمة الموازية للوحدة الجديدة بهدف تسديد الديون وفق الوسيلة الجديدة[114].
ويوضح Knapp أن مبدأ اسمية الديون لا يتحقق انطلاقاً من قيام الدولة واقعياً بتغيير وسائل الدفع مرةً هنا ومرةً هناك، ولكن انطلاقاً من وجود احتمال مبدأي لجهة قيام الدولة بذلك التغيير، وبمعزل عما إذا كان ذلك التغيير قد حدث فعلاً أم لم يحدث[115].
انتقد البعض ما ذهب إليه Knapp لجهة ربط مبدأ القيمة الإسمية للنقد بوسيلة دفع سابقة. فقد أشار البعض إلى أن ذلك الرابط لا يستقيم في الحالات التي تشهد تغيرات في سعر الصرف نسبةً لتاريخ نشوء الموجب، كما أنه لا صحة لنظرية Knapp في الحالات التي يحصل فيها تبدلٌ في سعر الصرف نسبةً إلى عملة أجنبية. كما أشار البعض إلى أن نظرية Knapp مصيرها الفشل إذا نظرنا إلى حالة العملة البريطانية التي تشهد وحدتها النقدية تاريخاً قديماً تميّز بالثبات بحيث إنه لا يمكن تعقّب سعر صرف وفق ما أفتى به [116]Knapp. إلا أن هذا البعض يشير في الوقت عينه إلى أن التجربة تدلّ إلى أنه في غالب الحالات التي أفرزها التاريخ الحديث إن لم نقل كلها، فإنه يمكن ربط وحدة حساب معينة بوحدة حساب سابقةً، ما يتيح تبني نظرية Knapp باعتبارها من المبادىء الأساسية[117]. لا بل إن البعض الذي انتقد نظرية Knapp عاد ووجه إليها المديح والإطراء ذلك أن لتلك النظرية الفضل، من ناحية سلبية، في الامتناع عن تعريف وحدة الدفع استناداً إلى معيار المعدن العائد للنظام النقدي، ومن ناحية ايجابية في أنها فسّرت مفهوم عملة الحساب من خلال ربطها بوحدة حساب عائدة لأنظمة أخرى[118]. ويشير Francis Mann إلى أنه وإن كانت نظرية Knapp تفسّر مبدأ الاسمية من زاويةٍ واحدة، إلا أنه يقرّ بعدم وجود نظرية أفضل منها ولا يمكن تالياً التخلي عنها، ذلك التخلي الذي سوف يحمل رجال القانون إلى التطرق إلى مسائل مرتبطة بعلم الاجتماع، وهي خارجة عن إطار القانون، من اجل تفسير مبدأ الاسمية ووحدة الحساب، ما ينفي أي فائدة عملية في مجال القانون[119].
المبحث الثاني: تطبيق النظرية التاريخية لمبدأ إسمية النقد في التشريع و الاجتهاد اللبناني
إذا كان لا بد من ذكر حالة تطبيقية لنظرية Knapp التي تعرف الوحدة النقدية نسبةً إلى وحدة نقدية سابقة، واعتبار تلك الأخيرة مجرد اسم في إطار تحديد سعر الصرف بهدف تسديد الديون القديمة من خلال الوحدة النقدية الجديدة، فإننا نرى التطرق إلى حالة لبنان الذي شهد، في مستهل القرن العشرين، ومع تأسيس دولة لبنان الكبير، صدور عددٍ من القرارات والقوانين التي أدت إلى إلغاء وحدات نقدية قديمة، ولا سيما منها العملة المصرية وتلك العثمانية، واستبدالها بوحدات نقدية جديدة.
الفقرة الأولى: التطبيق التشريعي للنظرية التاريخية في التشريع اللبناني
ومثال على ذلك القانون الصادر بقرار رقم 129 تاريخ 31/3/1920 عن المفوض السامي الفرنسي في سوريا وكيليكيا والقائد الأكبر لجيش الشرق وعنوانه اعتبار العملة السورية العملة الرسمية. وقد نصت المادة الثانية من ذلك القانون على أنه "من تاريخ اول ايار سنة 1920 تعتبر العملة السورية العملة الرسمية في أراضي المنطقة الغربية"..."كما نصت الفقرة الرابعة من المادة الثالثة من القانون على أن "أوراق البنك السوري تُدفع لحاملها على الاطلاع شك على باريس باعتبار عشرين سنتيماً لكل غرش سوري."[120]
ومثال آخر القانون الصادر بقرار رقم 339 صادر بتاريخ 31/8/1920 والذي يقضي بتطبيق العملة السورية في مناطق بعلبك وحاصبيا وراشيا والبقاع، فقد نصت المادة الثالثة من هذا القانون على "أن سندات التحصيل (سراكي) المختصة بالسنة المالية الحاضرة أو بالسنين المالية السابقة والتي تقرر ان يكون التحصيل بموجبها قبل صدور هذا القرار بالعملة المصرية وبالدينار الذهبي يستمر تحصيلها بقيمة العملة المصرية أو الدنانير الذهبية المرقومة فيها وإنما يكون الدفع بالعملة السورية فقط طبقاً لأسعارها التي سيصير تحديدها شهرياً أو التي يحددها على الاغلب المندوب الاداري للمنطقة الغربية إذا دعت الحال ذلك."
وكمثال ثالث نذكر القانون الصادر بقرار رقم 2094 تاريخ 29/8/1928 الذي قضى بإلغاء استعمال العملة اللبنانية السورية الذهب من الحسابات. وفي ضوء عملية الإلغاء تلك، كان على المشرع أن يحدد قيمة العملة الملغاة نسبةً إلى العملة الورقية الجديدة لكي يُصار إلى تسديد الديون القديمة بواسطة تلك الأخيرة. وعليه، نصت المادة 5 من ذلك القانون على "ان المبالغ المقدرة للايرادات والنفقات من ميزانيات السنة الجارية الموضوعة بالعملة اللبنانية السورية الذهب يجب أن تحوّل إلى العملة اللبنانية السورية على سعر واحد هو 490 غرشاً لبنانيا سوريا عن كل ليرة لبنانية سورية ذهب."
كما تنص المادة السادسة من ذلك القانون على " أن الصكوك والمشتريات المعقودة من قبل الدوائر العمومية والتي هي قيد التنفيذ في أول ايلول سنة 1928 وبنوع عام جميع سندات النفقات المنظمة من قبل هذه الدوائر قبل تاريخ اول ايلول سنة 1928 والموضوعة بالعملة اللبنانية السورية الذهب يمكن أن تبقى محررة بهذه العملة ويجري تنفيذها ودفعها على اساس سعر 492 غرشاً لبنانياً سورياً عن كل ليرة لبنانية سورية ذهب."
ونشير أيضاً إلى القانون الصادر في 17/2/1938 والمتعلق بالديون المحررة بعملة غير العملة اللبنانية أو الفرنك الفرنساوي والتي عُقدت قبل 26/9/1936، حيث نصت المادة التاسعة منه على أن "تؤدى النقود الأجنبية غير الفرنك الفرنساوي الورق بالعملة اللبنانية على أساس سعر مشترى هذه النقود في بورصة باريس. أما الذهب والمسكوكات الذهبية فتؤدى بالعملة اللبنانية على أساس أسعار مشترى الذهب وبيع الفرنك الفرنساوي الورق في بورصة لندن..."
وكذلك الأمر في ما خص المادة الثانية من القانون الصادر بقرار رقم 245 ل. ر. وموضوعه تحديد المعدل الذي تُدفع عليه بالعملة القانونية الديون المدنية المحررة بعملة غير العملة اللبنانية أو التي اشترطت ضمانة الكمبيو في تسديدها.
ونضرب أيضاً مثال القانون الصادر بموجب القرار رقم 125/ل. ر. بتاريخ 30/5/1940 وموضوعه تحديد معدل التحويل الذي يجب أن تدفع بموجبه الديون المحررة بالذهب والمعقودة لشراء آلات للعمل ولوازمها، حيث نصت المادة الاولى منه على "أن الديون التي عقدها عمال بالذهب لشراء آلات للعمل كالأدوات والمكنات الزراعية أو الصناعية ومركبات الخيل والسيارات المعدة لنقل الاشخاص أو البضائع بالاجرة ولوازم آلات العمل هذه ويدخل فيها لوحات تسجيل السيارات تُدفع إذا لم يطبق عليها القرار عدد 345 ل. ر. بتاريخ 21 أيلول سنة 1939 بالعملة اللبنانية او السورية وفقاً لمعدل تحويل قدره 15,80 ل. ل. أو ل. س. عن كل ليرة عثمانية ذهب."
كما نصت المادة الثانية من ذلك القانون على ان "تُدفع وفقاً للمعدل نفسه الكمبيالات المحررة بالذهب والموقع عليها تسديدا للديون المذكورة في المادة السابقة."
كما نشير أخيراً إلى القرار الرقم 4800 الصادر بتاريخ 30 كانون الاول سنة 1964 وموضوعه تحديد السعر الانتقالي القانوني لليرة اللبنانية حيث نصت المادة الاولى من ذلك القرار على أن "يُحدد السعر الانتقالي القانوني لليرة اللبنانية نسبةً للدولار الاميركي بمعدل ثلاث ليرات لبنانية وثمانية قروش لكل دولار أميركي."
فيتبين من مجمل تلك الأمثلة أن المشترع إما يعطي سعراً لعملة منع تداولها على الاراضي اللبنانية لكي يُصار إلى ايفاء الديون المعقودة من خلالها بحسب العملة الجديدة، وإما يعطي سعراً جديداً للعملة الوطنية بنتيجة تغيرات في النظام النقدي، ولا سيما بعد انضمام لبنان إلى اتفاقيات بريتون وودزBretton Woods التي هدفت إلى تحديد سعر ثابت للعملات نسبةً إلى سعر الذهب أو الدولار الاميركي الذي رُبط بدوره بالذهب بموجب تلك المعاهدة. وفي كل تلك الحالات، يتبين أن المشترع قد لجأ، في إطار تحديد قيمة الليرة السورية اللبنانية أو الليرة اللبنانية إلى مبدأ الإسمية بهدف تحديد قيمتها نسبةً إلى غيرها من العملات.
الفقرة الثانية: التطبيقات الاجتهادية للنظرية التاريخية لمبدأ القيمة الإسمية للنقد
وفي إطار تطبيق نصوص القانون المتعلقة بإعطاء قيمة إسمية للوحدات النقدية الملغاة أو التي مُنع استعمالها في لبنان، جاء في قرار قديم صادر عن محكمة الاستئناف اللبنانية[121] ما يلي:
"إذا لم يحصل اتفاق بين الفريقين بشأن طريقة تحويل العملة الذهبية إلى عملة لبنانية ولم يرد نص قانوني خاص بهذا الشأن فإنه يجب مبدئياً أن يؤخذ بعين الاعتبار يوم الدفع الحقيقي (...) على أن بعض المحاكم جنحت إلى اعتماد يوم الاستحقاق اساساً لتحويل العملة فيما لو ارتفع القطع وكان الخطأ واقعاً على الدائن.
فإذا استقر ثمن البيع الاجرائي ديناً على المشتري بليرات عثمانية ذهبية بتاريخ سابق لتاريخ 26 ايلول سنة 1936 فإنه يطبق بشأنه قانون 17 شباط سنة 1938 الذي بيّن كيفية اداء الديون المعقودة بالليرات العثمانية ذهبياً بتاريخ سابق لتاريخ 26 ايلول 1936 وعين في مادته ال 9 وفي القرار 245 ل ر الصادر في 21 ايلول 1939 الأساس الذي يجب بموجبه تحويل الليرة الذهبية إلى عملة لبنانية قانونية فلا مساغ للاجتهاد في مورد النص."
كما جاء في قرار صادر عن محكمة بداية البقاع[122] ما يلي:
"حيث أن الدفع يجب أن يحصل بالعملة التي هي موضوع الموجب او بما يعادل قيمتها من العملة اللبنانية فيما لو كانت هذه العملة أجنبية.
وحيث إن الاستدانة معقودة بمبلغ 30 ألف غرش باعتبار أن كل مائة غرش تؤلف ديناراً سورياً.
وحيث إن الدينار السوري وضعته الحكومة العربية في سوريا بمقتضى قانون نيسان سنة 1920 وهو بمقتضى هذا القانون دينار سوري ذهب وزنه 6,45161 غرام ويُقسم إلى مئة غرش وهو بمقتضى المادة 7 من هذا القانون يوازي ليرة الاتحاد اللاتيني الذهبية.
وحيث إنه يجب اعتبار كل ماية غرش من الدين المربوط بسند المداينة توازي ديناراً سورياً أو ليرة إفرنسية ذهباً."
وبالانتقال إلى المشهد الفرنسي، فقد تعرض الفرنك الفرنسي لأحد عشر تخفيضاً لسعره منذ عام 1914 وحتى العام 1958 ، من خلال إلغاء الفرنك الذهبي القديم الذي استحدثه نابليون بونابارت عام 1803 وعُرف باسم فرنك جرمينال، واستبداله بفرنك ورقي عام 1928 في عهد حكومة ريمون بوانكاريه. وقد جرى تحديد قيمة الفرنك الجديد والذي عُرف ب Franc Poincaré بخمس قيمته الأساسية، أي أنه شهد تخفيضاً بلغ 80% نسبةً لفرنك جرمينال، وقد تم ربط قيمة الفرنك الجديد بالذهب مع إمكان تسديد قيمته ذهباً من قبل المصرف المركزي الفرنسي[123]. في حين إنه في عهد الرئيس ديغول، وفي ضوء التخفيضات التي طاولت الفرنك الفرنسي والتي بلغت أحد عشر تخفيضاً منذ العام 1914، فقد تقرر وضع فرنك فرنسي جديد[124] أقوى من سلفه فرنك بوانكاريه بمئة ضعف وجرى تثبيت قيمته في ضوء ربطها بالذهب[125].
وفي هذا الإطار، جاء في قرار صادر عن محكمة استئناف بيروت المدنية[126] أنه "في حال رفع قيمة العملة لا يجوز تجاهل تأثيرات هذا التدبير على الديون المحررة بالعملة المخفضة إذ يؤدي ذلك إلى زيادة أعباء المديونين بصورة مرهقة الأمر الذي يتنافى مع مبادىء القانون الاولية فتداركاً لهذا الإجحاف يُصار بالحال إلى تنسيب الديون وفقاً لمقياس النقد الجديد وبالواقع إن القانون الذي أنشأ في فرنسا الفرنك الجديد حدد قيمة النقد القديم بالنسبة له فقضى بأن الفرنك الجديد يساوي مئة فرنك قديم وأصبحت الديون المحررة بالفرنك القديم تُدفع بالنقد الجديد بعد ان تُقسم بمئة."
وإنه يتبين من كل الأمثلة المعروضة أعلاه حجم تدخل الدولة في إلغاء عملات قديمة واستبدالها بعملة جديدة مع إعطاء أسعار لتحويل الديون القديمة إلى العملة الجديدة من خلال اتباع نظرية القيمة الإسمية للنقد.
وبنتيحة ما تقدم، يمكن القول أنه من غير الممكن تحديد مقدار الموجب النقدي، سواء أحصل تغيير في وسائل الايفاء أم لم يحصل، إلا من خلال اعتماد مبدأ الإسمية. بمعنى أن مبدأ الإسمية، وطالما انه يرتبط بمقدار المبالغ المصفاة، يعني أن الموجب النقدي يفترض تسليم أشياء تُعتبر قانوناً، وتحديداً بتاريخ التسديد، نقوداً، وبمقدار معين من وحدات الحساب التي، إن أضيفت إلى بعضها استناداً إلى قيمتها الإسمية، من شأنها أن تعادل قيمة النقود موضوع الدين[127].
أما في ما يتعلق بالديون غير المصفاة، كمن يطالب بالتعويض عن ضرر ما أمام القضاء، فإن مبدأ الإسمية يعني بان تقدير قيمة الضرر تتم بمعزل عن انخفاض أو ارتفاع قيمة العملة[128]. على أن مسألة تاريخ تقدير قيمة الضرر، سواءً أكانت تاريخ حصوله، أو تاريخ صدور الحكم هي مسألة قانونية ويبدو أن الاجتهاد[129] قد مال باتجاه التاريخ الأخير، معتبراً أن الدين غير المصفى الناتج عن ضرر هو من ديون القيمة Dette de valeur وإن الحكم الذي يقضي بالتعويض أو يقدر أتعاب المحامي يعلن من جهة وجود الحق السابق إنما يعطيه في الوقت عينه شكله النهائي، فهو يؤكد من جهة هذا الوجود ومن جهة أخرى يخلق وضعاً جديداً.
إلا أننا نضيف أنه متى صدر حكمٌ قطعيٌّ قابلٌ للتنفيذ يحدد مقدار التعويض من خلال عدد معين من الوحدات النقدية، فإن إطفاء ذلك الدين يتم من خلال تسديد ذلك العدد المحدد من تلك الوحدات، وبمعزل عن تبدّل قيمة العملة بعدم صدور الحكم، وفي ذلك عودةٌ إلى مبدأ إسمية النقد. فلا مفرّ إذن في إطار تسديد قيمة الدين من العودة إلى مبدأ القيمة الإسمية لنقد.
وعليه فإن الفقيه البريطاني F. A. Mann يذهب إلى ان مبدأ الإسمية هو مبدأ قانوني إلا أنه يُستخلص تجريبياً انطلاقاً من تعميم الحالة الواقعية الطبيعية[130].
من هنا يظهر دور الدولة في لعب دور المنظّم والراعي لمسألة ايفاء الديون، من خلال تحديد العملة المقبولة لتسديد الديون من جهة، ومن خلال تحديد سعر صرف تلك العملة نسبةً إلى العملات التي تم إلغاؤها أو غيرها من العملات الأجنبية.
إلا أن F. A. Mann يشير إلى أن مبدأ الاسمية غائرٌ في الزمن ويعود تاريخه "إلى زمن نشوء المشاكل الناتجة عن قيمة العملة[131]. ويشير أيضاً إلى أنه على على الرغم من المحاولات الشتى لاستبدال مبدأ الإسمية بمبدأ القيمة الفعلية للعملة، فإنه لا يمكن الشك بأن مبدأ الإسمية، الذي من دونه لا وجود للنظام الرأسمالي، هو السائد حالياً على مستوى العالم[132].
وإثباتاً لقدم عهد مبدأ الإسمية، نشير إلى القرار الصادر عن المحاكم البريطانية في قضية Mixt Monies عام 1605.
من مراجعة الاجتهاد اللبناني الصادر في فترات الحروب التي عادةً ما تشهد تبدلاً في أسعار العملة، يتبين أن محكمة التمييز اللبنانية[133] كرست مبدأ القيمة الإسمية للعملة الوطنية بموجب قرار مهم ومبدأي صادر عنها في فترة الحرب العالمية الثانية. وقد جاء في حيثيات هذا القرار أن " للنقد اللبناني سعر قانوني في لبنان سواء كان حسب الفقرة الأولى من المادة 301 من قانون الموجبات التي تنص بأنه إذا كان الدين مبلغاً من النقود فيوفى من عملة البلاد، أو بحسب المادة 3 من الاتفاق المعقود بتاريخ 29 أيار 1937 بين الحكومة اللبنانية ومصرف سوريا ولبنان والمصدق بقانون 7 حزيران سنة 1937 والذي ينص بان لهذا المصرف امتياز اصدار اوراق نقد للحامل تقبل كعملة قانونية لها قوة الإبراء غير المحدودة لدى الصناديق العامة او الافراد في جميع اراضي الجمهورية اللبنانية
وينتج عن ذلك أنه يجب أن يؤخذ بنظر الاعتبار القيمة الإسمية لهذه العملة بدون تأثير لسقوط او عدم سقوط قيمتها.
وبناءً على هذه المبادىء لا يجوز الحكم بتعويض مبني فقط على سقوط قيمة العملة الوطنية لأن ذلك يؤدي لإلغاء السعر القانوني لهذه العملة الذي رأى الشارع وضعه لأسباب اقتصادية."
وكذلك قضت محكمة الاستئناف اللبنانية[134] ببطلان الشرط القائل بأنه "إذا نزلت الليرة اللبنانية عن سعرها يوم التسجيل يكون المدين مجبوراً بدفع الفرق يوم الاستحقاق". وفي ذلك القضاء تكريسٌ ضمنيٌّ لمبدأ القيمة الإسمية للنقد.
وعلى غرار ما تقدم، ذهبت المحكمة الابتدائية في بيروت[135] بموجب حكم صادر بالأكثرية إلى "ان الدين موضوع الدعوى مثبت بسند وبقيمة نقدية محددة وبالتالي فإن ايفاءه يجب أن يحصل بهذه القيمة النقدية ولا مجال للالتفات إلى ما يدلى به بحصول تغيرات في قيمة النقد الوطني تجاه العملات الأجنبية لأن الدين الذي حُدد بالعملة الوطنية يُدفع بهذه العملة دون الالتفات إلى أي عامل آخر."
وكذلك الأمر قضى رئيس دائرة التنفيذ في بيروت بان "تدهور قيمة العملة الوطنية لا يغيّر من النتيجة بشيء، إذ إن مبدأ الاسمية النقدية يفترض محافظة الوحدة النقدية على نفس القيمة الإبرائية، حتى لو تغيّرت مع الوقت قيمتها الحقيقية وقوتها الشرائية، وبالتالي يتوجب على المدين بمقدار معيّن من الوحدات بأن يدفع دائماً بنفس المبلغ العددي، دون إمكانية إعادة التقييم، وذلك تطبيقاً للقوة الإلزامية للعقد وعدم إمكانية تعديل الموجبات، فالمدين بدين نقدي يتحرر من الموجب الملقى على عاتقه بمجرد دفع قيمته الإسمية[136]."
خاتمة:
لا نسعى من خلال هذه الدراسة إلى امتداح مبدأ القيمة الإسمية للنقد وتفضيله على مبدأ القيمة الفعلية له. غير أننا حاولنا إبراز الأسباب التاريخية والقانونية والواقعية التي أدّت إلى تكريس هذا المبدأ في تشريعات عدد كبير من الدول، حتى لبات من الممكن القول أن مبدأ القيمة الإسمية للنقد يشكل مبدأً عالمياً تؤمن به معظم تشريعات دول العالم. غير أن ما يوقعه هذا المبدأ من ظلم قد حمل المشرّع في غالب تلك الدول على التخفيف من وطأته من خلال تشريع مواد قانونية تجيز إعادة التوازن إلى الموجبات أو إلغاء العقد في حال حصول اختلالٍ كبيرٍ في الموجبات المتقابلة للأطراف ناتجٌ عن تدني سعر قيمة النقد، بحيث يكون إلزام الدائن على اقتصاء دينه بحسب القيمة الإسمية للعملة من قبيل الظلم البائن.
من هنا جاء التعديل التشريعي في فرنسا الحاصل في العام 2018 الذي حمل معه علاجاً للآفات المتولدة عن التطبيق الحرفي والجامد لمبدأ القيمة الإسمية للنقد الوطني، بانتظار أن يحذو المشرّع اللبناني حذو نظيره الفرنسي في تشريع موادٍ مماثلة.
غير أنه بانتظار ذلك التعديل التشريعي، لا بد من القول ان مبدأ القيمة الإسمية للنقد الوطني ما زال هو السائد في الموجبات النقدية الواجب ايفاؤها في لبنان.
وفي عودةٍ إلى ما كنا أوردناه في مقدمة هذه الدراسة لجهة هوية حامل الفانوس، فلا بد من التأكيد على أن الدولة هي الممسك الوحيد بذلك الفانوس السحري، وهي تلجأ كلما رأت حاجةً في ذلك إلى استدعاء مارد الفانوس-مبدأ إسمية النقد- لإخراجها من الورطات والمشقات. وما لجوء الدولة إلى تبديل اسم العملة الوطنية أو تعديل قيمتها الإسمية إلا نتيجة مواجهتها أوضاعاً مالية واقتصادية تحتّم اللجوء إلى تدابير استثنائية تفضي عادةً إلى إلغاء العملة القديمة واستبدالها بعملةٍ جديدة.
غير ان الدولة قد تتعسف أحياناً في استعمال مبدأ القيمة الإسمية للنقد، بحيث تخرج كلياً عن الحدود المرسومة لها في إطار استخدامه. وقد شهدنا في خضمّ الأزمة المالية والاقتصادية الحادة التي عصفت مؤخراً بلبنان هكذا نوع من الخروج غير المألوف عن الخطوط الحمراء، بحيث لجأت الدولة من خلال مصرف لبنان إلى وضع أسعارٍ مختلفة لعملة الدولار، مستخدمةً بذلك مبدأ الإسمية بطريقة مشوّهة تمس بمبدأ المساواة بين المواطنين، وما تعاميم المصرف المركزي وبعض القوانين التي صدرت في فترة الأزمة إلا شاهدٌ على ذلك الجنوح الخطير عن جادة الصواب والقانون. فإن كان مفهوماً ان الدولة تضع سعراً لعملتها الوطنية، فمن غير المفهوم أن تتدخل الدولة لوضع أسعارٍ متعددة لعملة أجنبية! وفي ذلك استخدامٌ مشوّه لمبدأ القيمة الإسمية للنقد.
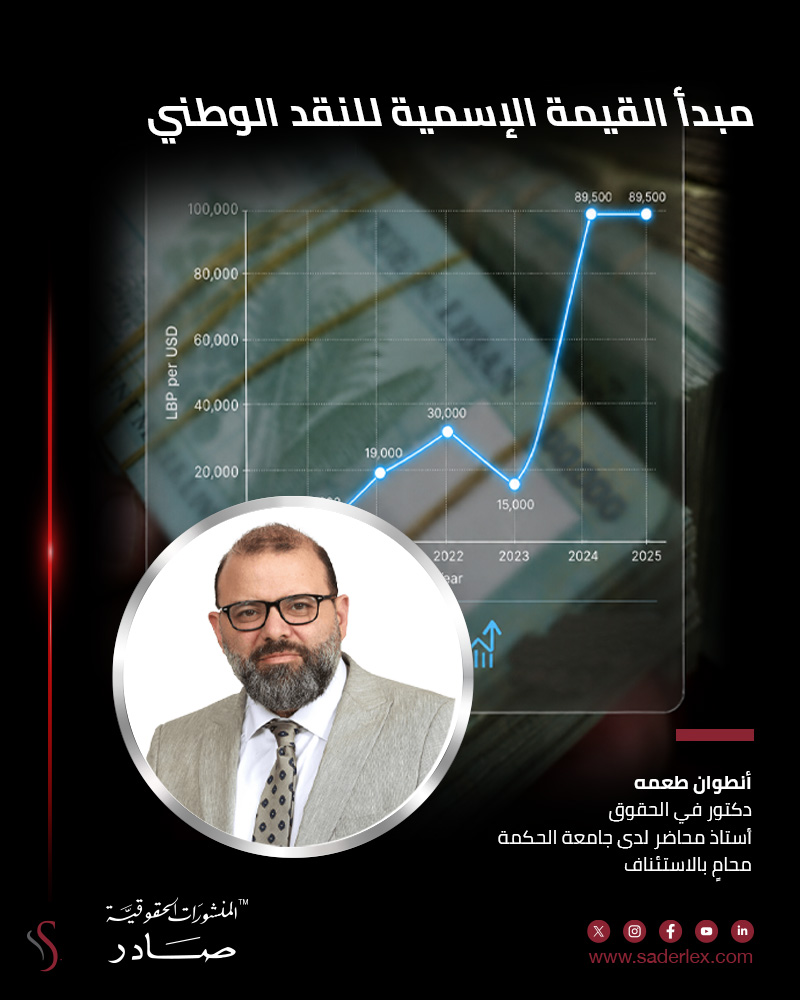
لا بل إن مبدأ الإسمية قد لعب دوراً أساسياً في إلغا الدين العام المترتب على الدولة اللبنانية بالعملة اللبنانية، بحيث إن إقدام الدولة على تخفيض قيمة الليرة اللبنانية من 1507 ليرات للدولار الواحد إلى مبلغ 89,500 ل. ل. قد ادى عملياً إلى حرق الدين العام الذي كان يبلغ قبل الأزمة حوالي سبعين مليار دولار بالعملة الوطنية على سعر 1507 ليرات، في حين إن هذا الدين العام قد صار في أدنى مستوياته تبعاً لتخفيض قيمة العملة الوطنية بنتيجة طبع العملة بإسراف ومبالغة ووضعها قيد التداول في السوق تمكيناً للمصارف من دفع قية ودائعها الأجنبية بالليرة اللبنانية.
ويتبدى مما تقدم ان الدولة اللبنانية، من خلال استخدامها التعسفي لمبدأ القيمة الإسمية للنقد، قد أقدمت على محو دينها العام المتوجب عليها بالعملة الوطنية من خلال تخفيض قيمة العملة الوطنية، فيكون ايفاء ذلك الدين العام قد حصل فعلياً من جيب المواطن اللبناني الذي تدنت قيمة مدخراته بالعملة الوطنية.
انطلاقاً مما تقدم، يقتضي التأكيد على أن الدولة التي تتمتع بامتياز إصدار النقد وتسعيره يجب أن تمتنع عن استعمال ذلك المبدأ متى نتج عنه أضرارٌ بحق المواطن والاقتصادر الوطني، وعليها كبح جماح مارد الفانونس لكيلا يصيب كل من الاقتصاد الوطني والثقة بالدولة في مقتل.
[1] Philippe Malaurie, Laurent Aynès et Philippe Stoffel-Munck, Les obligations, LDDJ, 13ème édition 2024, p. 646.
[2] William Dross, Droit civil, Les choses, LGDJ, 2012, p. 43, no 26-5.
[3] Philippe Malaurie, Laurent Aynès et Philippe Stoffel-Munck, op.cit., p. 646, no 729. « On l’exprimait souvent sous la forme d’un brocard : un franc = un franc, un F Chirac = un F Pinay (1959) = 100 F IVe République (l’ordonnance du 27 décembre 1958 créant une nouvelle unité monétaire n’avait pas porté atteinte au nominalisme) = 100 F Vincent Auriol (1936) = 100 F Poincaré (1928) = 100 F germinal. Un euro = un euro. »
[4] Georg Friedrich Knapp, The state theory of money, McMillan &Company Limited, 1924, p. 1. “Money is a creature of Law.” Contra, Karl Menger, On the Origin of money, The economic journal, Vol. 2, no 6 (jun. 1892), p. 255.
[5] اليوم تُستعمل في اوروبا عبارة "يورو واحد يوازي يورو واحد". Un euro = un euro
[6] P. Malaurie, L. Aynès et P. Stoffel-Munck, op.cit., p. 646, no 729 ; Gérard Cornu, Vocabulaire juridique, puf, 10ème éd. 2014, p. 684. «Principe selon lequel une unité monétaire conserve tant qu’elle a le même nom la même valeur (libératoire), même si dans le temps sa valeur réelle (son pouvoir d’achat) a changé et par application duquel le débiteur d’une certaine quantité d’unités monétaires doit toujours la même somme numérique, sans revalorisation. »
[7] Arthur Nussbaum, Money in the law National and international, A comparative study in the borderline of law and economics, The foundation press inc., 1950, p. 17.
[8] Une simple unité abstraite.
[9] William Dross, op.cit., p. 42, no 26-5.
[10]Gaël Chantepie et Mathias Latina, Le nouveau droit des obligations, Commentaire théorique et pratique dans l’ordre du Code civil, Lefebvre Dalloz, 3ème éd. 2024, p. 997, no 961.
[11] Idem. Voir aussi Gérard Cornu, op.cit., p. 1062. « Thèse selon laquelle celui qui doit une certaine quantité d’unités monétaires, correspondant, à l’origine, à un certain pouvoir d’achat doit, à l’échéance, la quantité –égale, inferieure ou supérieure- d’unités monétaires correspondant au même pouvoir d’achat, c’est-à-dire, le plus souvent une dette revalorisée du montant de la perte de valeur subie par la monnaie. »
[12]Sabrina Delrieu, Le paiement des dettes, Règlementation et contentieux, LGDJ, 2021, p. 135, no 339.
[13]عبد الرزاق أحمد السنهوري، الوسيط في شرح القانون المدني الجديد، الجزء الثالث، منشورات الحلبي الحقوقية 2000، ص. 756. زيُراجع أيضاً في هذا المعنى:
Muriel Fabre-Magnan, Droit des obligations, 1-Contrat et engagement unilatéral, puf, 5ème éd. 2019, p. 718, no 925.
[14] نادراً ما تُطرح إشكالات حينما يرتفع سعر صرف عملة الدفع، ذلك الارتفاع الذي يمثل حالةً استثنائية ونادرة.
[15]M. Planiol, G. Ripert et R. Savatier, le prêt de consommation, in Traité pratique de droit civil français, tome XI, contrats civils, LGDJ, 2ème éd. 1954, p. 466 ; Paris, 18 février et 17 juin 1927, D. 1928, 2, 49, note R. Savatier.
[16] Alain Bénabent, Droit des obligations, LGDJ, 17ème édition, 2018, p. 143, no 166 ; Civ. 3e. 20 févr. 1974, Bull. civ., III, no 85.
[17] G. Chantepie et M. Latina, op.cit., p. 997, no 961.
[18] Colin Bamford, Principles of international financial law, Oxford University Press, 2nd edition, 2015, p. 8, no 2.02.
[19] Nik Bhatia, Layered Money, from gold and Dollars to Bitcoin and central bank digital currencies, 2021, pp. 11-12. “When the Roman Empire reduced the precious metal content of the denarius while leaving its name and value unchanged, it essentially had created money for itself; each denarius had a higher purity than its successor.”
[20] نشير إلى أن الملك الفرنسي Charles le Chauve تنازل عن حصرية سك العملة في المملكة لمصلحة الكنائس أو الأديار وإنه من المرجح أن حكام المناطق في المملكة الإفرنجية قد تعدوا على ذلك الحق الحصري أو على الأقل استفادوا منه بشكل كبير. يُراجع في هذا المعنى:
Pierre-Clément Timbal, André Castaldo et Yves Mausen, Histoire des institutions publiques et des faits sociaux, Dalloz, 13ème éd. 2020, p. 92, no 202.
[21] Philippe Laurier, La monnaie dans tous ses états !, Maxima, Paris, 2018, p. 245. «Une présentation pédagogique voudra qu’une pièce de 100 grammes en or permette d’acquérir dix étoffes de soie. Puis la production d’étoffes double, et augmente plus vite que celle de l’or. Le roi décide alors que désormais chaque pièce ne contiendra que 50 grammes d’or mais continuera à valoir dix étoffes. L’or a été ainsi officiellement réévalué puisque chaque gramme permet d’obtenir deux fois plus d’étoffes. » ; Pierre-Clément Timbal, André Castaldo et Yves Mausen, op.cit., p. 240, no 439.
[22] Nicolas Oresme, Traité des monnaies, in Traité des monnaies et autres écrits du XIVe siècle, La manufacture, 1989, p. 63. « Or c’est exactement de la même manière que l’inscription de la pièce fait connaitre la mesure de son poids et la nature véritable de sa matière. Combien serait-il donc inique, combien serait-il détestable, surtout de la part d’un prince, de diminuer le poids sans changer la marque ! »
[23] يشير المؤرخ دومينيك شوفالييه إلى أن الباب العالي العثماني قد لجأ في القرن التاسع عشر إلى مناورة أعطى من خلالها عملات جديدة من ذوات العيار الرديء القيمة الإسمية نفسها، بالقياس إلى القرش، التي كان أعطاها من قبل لنقود قديمة ذات العيار الأرقى بغية الحصول على هذه الأخيرة بأسعار زهيدة، وقد أسرع ذلك في خفض قيمة القرش. يُراجع دومينيك شوفالييه، مجتمع جبل لبنان في عصر الثورة الصناعية في اوروبا، دار النهار، الطبعة الثانية 2001، ص. 255- 256.
[24] Robert Mossé, La monnaie, Librairie Marcel Rivière et Cie, 1950, p. 61 ; Pierre-Clément Timbal, André Castaldo et Yves Mausen, op.cit., p. 240, no 439.
[25] جورج زيمل، فلسفة النقود، ترجمة عصام سليمان، المركز العربي للأبحاث ودراسة السياسات، الطبعة الاولى 2020، ص. 198 و 199. يشير زيمل إلى أن هذا الطابع الجديد والعريض للتبادل يتأسس عندما "تتضمن قيمة التبادل التي يعطيها طرف ما، أهميتها للطرف الآخر ليس على نحو مباشر، بل من حيث هي مجرد إحالة على قيم أخرى محددة، وهي إحالة يعتمد تحققها على الحقل الاقتصادي برمته أو على الحكومة، بصفتها ممثلته."
[26] Adam Smith, Wealth of nations, Wordsworth editions limited, 2012, p. 50. “By the money price of goods, it is to be observed, I understand always the quantity of pure gold or silver for which they are sold, without any regard to the denomination of the coin. Six shillings and eight pence, for example, in the time of Edward I, I consider as the same money price with a pound sterling in the present times, because it contained, as nearly as we can judge, the same quantity of pure silver.”
[27] Karl Marx, Capital, Wordsworth Editions Limited, 2013, p. 85-86.
[28] جورج زيمل، المرجع السابق، ص. 217. ويُراجع أيضا:
Georg Friedrich Knapp, op. cit., p. 10.
[29] Aristote, Ethique à Nicomaque, Vrin, 2007, pp. 259 et 260 ; Eric Roll, A history of economic though, Faber and Faber LTD, 1953, p. 34; Aristotle, The politics, Penguin Books, 1962, p. 43.
[30] يبدو أن ترجمة عبارة nomos من اليونانية إلى غيرها من اللغات هو موضع أخذ وردّ. ففي حين إن غالب التراجمة قد ترجموا تلك العبارة على انها "قانون"، فقد أشار البعض إلى أن أرسطو قد قصد بعبارة nomos "العرف" أو حتى "حركة السوق". يُراجع حول ما تقدم:
Eric Roll, op. cit., p. 34.
[31] Bernard Courbis, Éric Froment et Jean-Michel Servet, A propos du concept de monnaie. In Cahiers d’économie politique, no 18, 1990. Monnaie métallique et monnaie bancaire, p. 19.
[32]Georg Wilhelm Friedrich Hegel, Principes de la philosophie du droit, puf, 3ème éd. 2013, p. 417, no 258; G.W.F. Hegel, The philosophy of history, Dover publications, 1956.
[33] Georg Wilhelm Friedrich Hegel, Principes de la philosophie du droit, op.cit., p. 625. « « Si on examine le concept de valeur, la Chose elle-même n’est regardée que comme un signe, et elle ne vaut pas en tant qu’elle-même, mais en tant que ce qu’elle vaut. Une lettre de change, par exemple, ne représente pas sa nature de papier, elle est au contraire seulement un signe d’un autre universel, la valeur. La valeur d’une Chose, eu égard au besoin, peut-être très diverse ; mais si on veut exprimer non pas le caractère-spécifique de la valeur, mais son caractère abstrait, ce dernier est la monnaie. La monnaie représente toutes les choses mais, comme elle n’expose pas le besoin lui-même, mais est seulement un signe de celui-ci, elle est à son tour elle-même régie par la valeur spécifique, qu’en tant que terme-abstrait elle ne fait qu’exprimer. »
[34] Scipion de Grammont.
[35] Nicolas Barbon.
[36] Michel Foucault, Les mots et les choses, Gallimard, éd. tel, 1966, no 166, p. 187. « La monnaie (et jusqu’au métal dont elle est faite) reçoit sa valeur de sa pure fonction de signe. »
[37] Idem.
[38] Michel Foucault, op. cit., p. 187-188.
[39] Aristote, Ethique à Nicomaque, op.cit., p. 259 et 260.
[40] Michel Foucault, op. cit., p. 187-188.
[41] علي كنعان، النقود والصيرفة والسياسة النقدية، دار المنهل اللبناني، 2012، ص. 33.
[42] G. Chantepie et M. Latina, op. cit., p. 997, no 961.
[43] Ludwig von Mises, The theory of money & credit, Yale university press, 1953, p. 66.
[44] حول أسباب ظهور القاعدة الورقية للعملة، يُراجع علي كنعان، المرجع السابق ص. 68.
[45] Sa’id B. Himadeh, Monetary and Banking System of Syria, American Press, Beirut, 1935, pp. 73-93.
[46] لا بد من التوضيح أن المبدأ الذي يولي أهمية إلى قيمة العملة الحقيقية بتاريخ الدفع valorisme هو وريث المبدأ الذي كان يولي أهميةً لوزن المعدن ونوعه أو ما يُعرف بال ، métallisme وإنه مع أفول نجم العملات المعدنية، استبدلت عبارة métallisme بعبارة valorisme مع انتقال التركيز من وزن ونوع المعدن إلى القوة الشرائية للعملة موضوع الدين او العقد.
[47] جرى حذف عبارة somme numérique الواردة في الصيغة الأصلية للمادة المذكورة بموجب القانون الصادر في 12/5/2009.
[48] Robert-Joseph Pothier, Traité des contrats de bienfaisance selon les règles, tant du for de la conscience que du for extérieur, Paris 1807, Tome 1, p. 99.
[49] Com. 5 juill. 2005, no 02-10. 233 P.
[50] “Le prêt de consommation est un contrat par lequel l’une des parties remet à une autre personne de l’argent ou d’autres choses fongibles, à charge par l’emprunteur de lui en restituer autant de même espèce et qualité, à l’expiration du délai convenu. »
[51] « L’emprunteur doit rendre une chose semblable en qualité et quantité à celle qu’il a reçue. »
[52] يبدو أن بعض الاجتهاد اللبناني قد ذهب إلى عدم وجود نص في القانون اللبناني مماثل لنص المادة 1895 مدني فرنسي أو 134 مدني مصري ما حمله على التأكيد على عدم جواز تعديل العقد من قبل القضاء، على الرغم من انخفاض قيمة العملة، وذلك انطلاقاً من نص المادة 299 م. ع. التي تنص على انه يجب ايفاء الشيء المستحق نفسه، ومن مبدأ أن العقد شرعة المتعاقدين، وليس انطلاقاً من مبدأ القيمة الإسمية للعملة. إلا أنه برأينا، فإن ذلك الاجتهاد قد وقع ضحية رداءة ترجمة نص المادة 761 م. ع. وفق ما أشرنا أعلاه وكان عليه أن يذهب إلى نتيجة مفادها أن نص المادة 761 م. ع. مماثل من حيث مضمونه لنص المادتيْن 1895 مدني فرنسي و134 مدني مصري، وإنه كان على ذلك القضاء التنبه إلى مضمون نص المادة 754 م. ع. الذي جاءت ترجمته موفقة وهو يكرّس صراحةً مبدأ القيمة الإسمية للعملة. يُراجع حول ما تقدم محكمة استئناف جبل لبنان المدنية- الغرفة الاولى- قرار رقم 11 تاريخ 27 كانون الثاني 1987، منشور في حاتم الجزء 191، ص. 24 وما يليها وفي العدل، 1987 العدد الاول، ص. 51. كما يُراجع في معنى مماثل قرار محكمة التمييز المدنية الغرفة الرابعة، قرار رقم 48 تاريخ 28/11/2002، منشور في مجموعة صادر في التمييز، القرارات المدنية، 2002، ص. 330. كما نشير إلى أن بعض الفقه اللبناني ذهب أيضاً إلى رأيٍ مفاده عدم وجود نص قانوني في القانون اللبناني مماثل لنص المادة 1895 مدني فرنسي على الرغم من التطابق في المعنى بين ما تنص عليه المادة 754 م. ع. وما تذهب إليه المادة 1895 مدني فرنسي وإن اختلفت الطريقة التي عبّر فيها المشترع عن مبدأ الإسمية في كلا القانونيْن. يُراجع في هذا الإطار إدوار عيد، أثر انخفاض قيمة العملة على الالتزامات المدنية (نظرية الحوادث الطارئة)، 1990، ص.10-11؛ نديم رعد، انخفاض النقد، ومصير الالتزام النقدي في القانون اللبناني، العدل، 1992، ص. 69؛ فادي نمور، قانون الموجبات، المنشورات الحقوقية صادر، 2021، ص. 200.
[53] تسطير مضاف.
[54] تسطير مضاف.
[55] زهدي يكن، شرح قانون الموجبات والعقود، الجزء الثاني عشر، شرح المادة 761 م. ع.، ص.268
[56] زهدي يكن، شرح قانون الموجبات والعقود، الجزء السادس، شرح المادة 301 م. ع.، ص. 16.
[57] تقرير المستشار لدى محكمة التمييز اللبنانية، الغرفة الرابعة، العدل 2000، ص. 198؛ ونذكر أيضاً المادة 134 من القانون المدني المصري التي تنص على انه "إذا كان محل الالتزام نقوداً، التزم المدين بقدر عددها المذكور في العقد دون أن يكون لارتفاع قيمة هذه النقود أو لانخفاضها وقت الوفاء أي أثر." وخلاف الرأي المتقدم، نديم رعد، المرجع السابق، ص. 69 و 70. يذهب هذا المؤلف إلى أن المادة 754 م. ع. تكاد تكون نسخة شبه الأصل عن المادة 1882 مدني فرنسي مع الفارق أن القانون اللبناني لا يحتوي على نص موازي للمادة 1895 مدني فرنسي، مستنتجاً بالتالي أن مبدأ الإسمية المكرس بموجب أحكام القانون الفرنسي، غير مكرس في القانون اللبناني، فيكون للدائن حق مكتسب في أن يستوفي من الدين ما يماثل الصفة التي تنطوي عليها النقود بتاريخ نشوء الالتزام، أي ما يماثل القيمة المتمثل بالقوة الشرائية التي يعطيها الأفراد للنقود، ويضيف ان القوة الشرائية هي الصفة الجوهرية للنقد، فتكون المقياس لتحديد كمية الوحدات النقدية المستحقة للدائن بتاريخ الايفاء.
[58] تنص المادة 242 من احكام المجلة على أنه "إذا بيّن وصف الثمن وقت البيع لزم المشتري أن يؤدي الثمن من نوع النقود التي وصفها. مثلاً لو عقد البيع على ذهب مجيدي أو انكليزي أو فرنساوي أو ريال مجيدي أو عمودي لزم المشتري أن يؤدي الثمن من النوع الذي وصفه وبينه من هذه الأنواع." ويشرح سليم باز ذلك النص بقوله "سواء رخصت هذه النقود بعد العقد أو غلت مثل ذلك إذا اشترى داراً بمائة ذهب مجيدي وقبل نقد الثمن رخص هذا النوع من النقود فلا يحق للبائع أن يمتنع عن قبض المائة ذهب المذكورة وليس له أن يطالب بقيمتها يوم البيع." يُراجع سليم رستم باز، شرح المجلة، منشورات الحلبي الحقوقية، ص.123-124. ويُراجع أيضاً في المعنى ذاته زهدي يكن، ما يجب أداؤه، توطئة لنظرية ما يجب أداؤه، المحامي، 1933، العدد 1-2، ص. 11-12؛ تقرير المستشار لدى محكمة التمييز اللبنانية، الغرفة الرابعة، العدل 2000، ص. 198. ويُراجع أيضاً:
Charles-Emmanuel-Eugène Gillote, Traité de droit musulman, BÒNE, 1854, P. 157 et 158.
[59] John Maynard Keynes, A treatise on money, in The collected writings of John Maynard Keynes, volume V, The pure theory of money, Cambridge University Press, 1930, pp. 4-5. “It will be noticed that the money of account must be continuous. When the name is changed- which may or may not be coincident with a change in the money which answers to it- the new unit must bear a definite relation to the old. The State will, as a rule, promulgate a formula which defines the new money of account in terms of the old.”
[60] جورج زيمل، المرجع السابق، ص. 217.
[61] Arthur Nussbaum, Money in the Law, National and International, A comparative study in the borderline of law and economics, The foundation press, Inc., 1950, pp. 1- 2.
[62] Idem.
[63] Arthur Nussbaum, op. cit., p. 2, note no 2.
[64] Ibid., p. 4, note no 12.
[65] K. Olivercronna, The problem of the monetary unit, Stockholm, 1957, p. 11; L. Baudin, La monnaie et la formation des prix, p. 315, cités par R. Libchaber, op. cit., p. 16, no 13, note no 2.
[66] R. Libchaber, op.cit., p. 16, no 13, note no 3.
[67] لعل عبارة "مصاري" ترمز إلى العملة المصرية التي كانت متداولة في القرن التاسع عشر في لبنان وتحديداً خلال فترة حملة ابراهيم باشا العسكرية واحتلاله سوريا عام 1830. يُراجع طوني عنقه ووسام اللحام، تاريخ النقد اللبناني 1919-1964، درغام 2017 ص.25؛ أنيس فريحة، معجم الألفاظ العامية، مكتبة لبنان، 1995، ص.172. كما نشير إلى أنه في لبنان جرى التداول بالعملة المصرية بدءاً من شهر تشرين الثاني من العام 1918 بموجب القرار الرقم 11 تاريخ 1/11/1918 الصادر عن الجنرال اللنبي الذي دخل الأراضي اللبنانية على رأس الجيش البريطاني بعد انسحاب الجيش العثماني منها. يُراجع حول تلك المعطيات، هشام صفي الدين، دولة المصارف، تاريخ لبنان المالي، مركز دراسات الوحدة العربية، الطبعة الاولى 2021 ص. 47؛ عباس مرتضى، النظام النقدي اللبناني ما بين التطوّر والأزمات والواقع والتداعيات، دار سائر المشرق، الجزء الأول، الطبعة الاولى 2023، ص. 13-14؛ طوني عنقه ووسام اللحام، المرجع السابق، ص. 25-26. ويُراجع أيضاً:
Sa’id B. Himadeh, op.cit., pp. 50-57.
[68] Francis A. Mann, The legal aspect of money, Oxford University Press, 1938, p. 3.
[69] Ibid., p. 11; Robert Mossé, La monnaie, Librairie Marcel Rivière et Cie, 1950, p. 57.
[70] علي كنعان، المرجع السابق، ص. 35.
[71] Paul Sheard, The power of money, Matt Holt books, 2023, p. 5.
[72] B. Courbis, E. Froment et J. M. Servet, op.cit., p. 12.
[73] Talal Georges, Le système monétaire et la banque au Liban, Dan Annahar 1970, p. 47.
[74] Alain Beitone, Christophe Rodrigues et Estelle Hemdane, Introduction à l’économie monétaire, Dunod, 2ème éd.2021, pp. 27 et 28.
[75] John Maynard Keynes, op. cit., p. 3.
[76] Idem.
[77] Ibid., pp. 3-4.
[78] A. Nussbaum, op. cit., p. 16.
[79] John Maynard Keynes, op. cit., p. 3; A. Nussbaum, op. cit., p. 16, note no 63.
[80] Ibid., p. 4.
[81] Idem.
[82] Bertrand Nogaro, La monnaie et les systèmes monétaires, Paris 1945, p. 208.
[83]Raymond Barre, Économie politique, puf, tome 2, 7ème éd. 1976, p. 323. “La monnaie peut se définir comme un bien d’échange généralement accepté au sein d’une communauté de paiement. »
[84] علي كنعان، المرجع السابق، ص. 30.
[85] نقولا أسود، القانون المدني المدخل الأموال، 1985-1986، ص. 551.
[86] نقولا أسود، المرجع السابق، ص. 557-558.
[87] Francis A. Mann, op. cit., p. 7. “It is suggested that, in law, the quality of being money is to be attributed to all chattels which, issued by the authority of the law and denominated with reference to a unit of account, are meant to serve as universal means of exchange.”
[88] Unité de paiement.
[89] Unité de valeur.
[90] Rémy Libchaber, Recherches sur la monnaie en droit privé, LGDJ, 1992, p. XIV.
[91] Karl Menger, On the origin of money, The Economic Journal, Vo. 2, no 6 (Jun. 1892), p. 255.
[92] حول تلك الحالات, ولا سيما منها العملة التي وُضعت قيد التداول أثناء الحرب الأهلية الأميركية من قبل حكومة الولايات الجنوبية، وغيرها من الحالات الشبيهة ، يُراجع:
A. Nussbaum, op. cit., p. 6-7.
وفي ما خص أزمة المصارف التي عصفت بايرلندا عام 1970 يُراحع:
Gavin Jackson, Money in one lesson, Macmillan 2022, p. 11.
[93] A. Nussbaum, op. cit., p. 8.
[94] Sabrina Delrieu, Le paiement des dettes Règlementation et contentieux, LGDJ, 2021, p. 131.
[95] Dominique Legeais, Blockchain et actifs numériques, LexisNexis, 2019, p. 161. « Faute de disposition expresse en ce sens, la cryptomonnaie ne saurait donc être une monnaie ayant cours légal. Il s’en déduit que cette monnaie ne peut avoir un pouvoir libératoire. Nul ne peut se voir imposer un paiement en bitcoins. Il ne sera pas possible de payer ses impôts dans cette monnaie. Ce ne peut non plus être une monnaie de paiement dans les contrats internationaux. »
[96] يشير الفقيه الفرنسي كاربونييه إلى أن الجماليات المرافقة للقطع النقدية جعلت هذه الأخيرة أكثر فعالية في وظيفتها الاجتماعية التواصلية معتبراً أن العملة تشكل أحد أقدم وسائل التواصل Mass media في العالم. وإنه من خلال العملات، تمكنت الدولة آنذاك من إعلام المقاطعات البعيدة بالاحتفالات المتعلقة باعتلاء العرش وإقناع المواطنين الأكثر مشاكسةً بالرضوخ لسلطان الدولة. يُراجع:
Jean Carbonnier, Flexible droit, LGDJ, 10ème éd. p. 400.
[97] F.A. Mann, op. cit., p. 54.
[98]Ibid., p. 55.
[99] Idem.
[100] Idem.
[101] Idem.
[102] F.A. Mann, op. cit., p. 56.
[103] محكمة التمييز السورية تاريخ 25/9/1952، المحامي، 1952، اجتهادات المحاكم الأجنبية، ص. 4.
[104] Sabrina Delrieu, op.cit., p. 131-132.
[105] R. Libchaber, op. cit., p. 179.
[106] Ibid., p. 206, no 254.
[107] Ibid., p. 209, no 256.
[108] G.F. Knapp, op. cit., p. 2.
[109] Ibid., p. 18.
[110] Ibid., p. 21.
[111] Idem.
[112] Idem.
[113] Ibid., p. 22.
[114] Ibid., p. 15.
[115] Ibid., p. 19.
[116] F.A. Mann, op. cit., p. 35.
[117] Idem.
[118] Idem.
[119] Ibid., p. 36.
[120] أي بعملية حسابية، يتبين أن الليرة السورية قد حُددت لها قيمة اسمية توازي عشرين فرنك فرنسي من قبل سلطات الانتداب على لبنان وسوريا.
[121] محكمة الاستئناف اللبنانية، الغرفة المدنية والتجارية، قرار رقم 161 تاريخ 22 ايار 1940، المحامي 1940، ص. 38
[122] محكمة بداية البقاء، حكم رقم 5 تاريخ 28/1/1938، المحامي، 1937، القسم الثاني، ص. 135 وما يليها.
[123] Alain Beitone, Christophe Rodrigues et Estelle Hemdane, op.cit., p. 64 ; Christophe Vellet, Du franc Poincaré au nouveau franc, 1928-1958, disponible sur www. Essentiels.bnf.fr
[124] عُرف باسم Franc Pinay نسبةً إلى وزير المال آنذاك Antoine Pinay.
[125] Charles de Gaulle, Mémoires d’espoir, Le renouveau, 1958-1962, Plon 1970, p. 151.
[126] محكمة استئناف بيروت المدنية، قرار رقم 642 تاريخ 24/3/1960، حاتم جزء 43، ص. 32.
[127] F. A. Mann, op. cit., p. 63.
[128] Idem.
[129] استئناف بيروت المدنية، الغرفة الثالثة، قرار رقم 291 تاريخ 28/5/1992، حاتم، الجزء 209، ص. 431 وما يليها؛ ويُراجع أيضاً تمييز الغرفة الخامسة، قرار رقم 14 تاريخ 28/5/1992، المصنف في الاجتهاد التجاري، تصنيف للاجتهادات الصادرة بين 1985 و 1995 للقاضي عفيف شمس الدين، الجزء الثاني، ص. 100 وما يليها. وقد ذهب القرار إلى أ"ن الطلب الرامي إلى إعادة تقويم التعويض المحكوم به بدايةً ليس من الطلبات الجديدة في الاستئناف لأنه مشمولٌ ضمناً بالطلب الاصلي المقدم لدى المحكمة الابتدائية كما أنه يهدف إلى التعويض عن أضرار وقعت منذ صدور الحكم (المادة 662 أ. م. م.) وهو مقبول استئنافاً."
[130] Idem. “Nominalism in this sense is a legal principle, but it is empirically derived from a generalization of the normal factual situation.”
[131] Ibid., p. 64.
[132] Ibid., p. 67.
[133] محكمة التمييز اللبنانية، الغرفة المدنية، قرار رقم 69 تاريخ 29 آب 1940، المحامي، 1940، ص. 19-20
[134] محكمة الاستئناف اللبنانية، الغرفة المدنية والتجارية، قرار رقم 246 تاريخ 6 آب 1940، المحامي، 1941، ص. 10-11
[135] محكمة بداية بيروت المدنية (الغرفة الثالثة) حكم رقم 52 تاريخ 13/2/1992، حاتم الجزء205 ص. 156 وما يليها. وخلافاً لما تقدّم، ذهبت محكمة بداية بيروت في حكم قديم لها مذهباً مغايراً إذ قضت بان "لليرة الانكليزية الذهبية قيمة تجارية تزيد بنفسها عن قيمتها ورقاً لأن للاولى قيمة ذاتية valeur intrinsèque ثابتة لا يؤثر فيها سوى كثرة أو قلة الذهب في العالم وهو عامل عام شامل كل البلدان بعكس الورقة النقدية فإنها تخضع في المحافظة على قيمتها إلى كمية مخزون الذهب بنسبتها في البلاد التي اصدرتها وإلى الثقة المالية التي تتمتع بها تلك البلاد." يُراجع محكمة بداية بيروت الغرفة المدنية والتجارية، قرار تاريخ 31/5/1932، المحامي 1933 ص. 14.
[136] رئيس دائرة التنفيذ في بيروت، قرار صادر في 15/1/2020، العدل، 2020 العدد الاول ، ص. 361.